
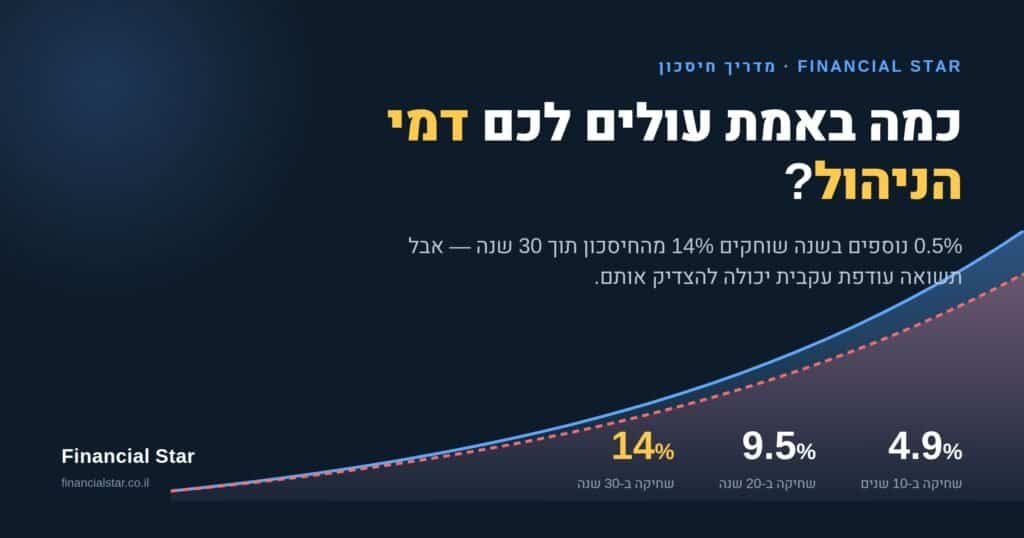
בקצרה: הפרש של 0.5% בדמי הניהול שוחק כ‑5% מהחיסכון על פני עשור, כ‑9.5% על פני 20 שנה וכ‑14% על פני 30 שנה. הפרש של 1% שוחק כ‑26% מהחיסכון בתוך 30 שנה. אבל – דמי ניהול הם רק צד אחד של המשוואה. אם קופה אחת מייצרת תשואה עודפת עקבית של יותר מ‑0.5% בשנה, היא תשאיר בכיס שלכם יותר כסף גם אחרי שהיא גובה דמי ניהול גבוהים יותר. תשואות עבר אינן מבטיחות תשואות עתיד – אבל עקביות לאורך 3, 5 ו‑10 שנים היא הפרמטר הקרוב ביותר שיש לנו לאיכות ניהול.
אחת השאלות שאנחנו נשאלים הכי הרבה ב‑כוכב פיננסי היא: “יש לי הצעה לקופה עם דמי ניהול של 0.2% במקום 0.7% – כדאי לעבור?” התשובה האינטואיטיבית היא “ברור שכן”. התשובה הנכונה היא: תלוי מה קורה בצד השני של המשוואה. במאמר הזה נפרק את שני הכוחות שמושכים לכיוונים מנוגדים – שחיקת דמי הניהול מול תשואה עודפת – ונראה בדיוק, במספרים, איפה עובר קו האיזון.
איך בדיוק דמי ניהול פוגעים בתשואה?
דמי ניהול בקופת גמל, קרן השתלמות או קרן פנסיה נגבים כאחוז מהצבירה – כלומר מהיתרה הכוללת שלכם – ולא מהרווח. זו נקודה קריטית: אתם משלמים אותם גם בשנה שבה הקופה הפסידה. וכיוון שהם נגבים מדי שנה מיתרה שהולכת וגדלה, הנזק שלהם אינו לינארי אלא מצטבר – בדיוק כמו ריבית דריבית, רק לרעתכם.
הנה הנוסחה הפשוטה: אם דמי הניהול הם f והתקופה היא n שנים, שיעור החיסכון שנשחק הוא 1 − (1 − f)n.
כמה בדיוק נשחק? טבלת השחיקה
| תקופה | שחיקה מ‑0.5% דמי ניהול נוספים | שחיקה מ‑1% דמי ניהול נוספים |
|---|---|---|
| 10 שנים | 4.9% | 9.6% |
| 20 שנה | 9.5% | 18.2% |
| 30 שנה | 14.0% | 26.0% |
| 40 שנה | 18.2% | 33.1% |
שימו לב לשורה האחרונה: חוסך צעיר שמתחיל לחסוך בגיל 25 ומשלם 1% יותר מחברו – יסיים את דרכו עם כשליש פחות כסף, בהנחה ששניהם השיגו את אותה תשואה. זה לא ניואנס, זו דירה.
דוגמה מספרית: 100,000 ₪ בשתי קופות זהות
נניח שתי קופות שמשיגות בדיוק את אותה תשואה ברוטו – 7% בשנה. האחת גובה 0.5% דמי ניהול והשנייה 1%. שתיהן מקבלות הפקדה חד‑פעמית של 100,000 ₪:
| אחרי | קופה עם 0.5% דמי ניהול | קופה עם 1% דמי ניהול | ההפרש |
|---|---|---|---|
| 10 שנים | 187,098 ₪ | 177,906 ₪ | 9,192 ₪ |
| 20 שנה | 350,056 ₪ | 316,504 ₪ | 33,552 ₪ |
| 30 שנה | 654,946 ₪ | 563,079 ₪ | 91,868 ₪ |
ובחיסכון שוטף התמונה דרמטית עוד יותר: מי שמפקיד 1,000 ₪ בחודש במשך 30 שנה באותה תשואה ברוטו של 7% יגיע לכ‑1,065,000 ₪ בקופה שגובה 0.5%, לעומת כ‑967,000 ₪ בקופה שגובה 1%. הפרש של כמעט 99,000 ₪ – על 0.5% בשנה.
אז למה בכלל לשקול קופה עם דמי ניהול גבוהים יותר?
כי דמי ניהול הם רק המכנה. המונה הוא התשואה. וכאן חשוב להבין נקודה טכנית שרוב החוסכים מפספסים: התשואות שמפרסמת רשות שוק ההון, ביטוח וחיסכון הן תשואות ברוטו – כלומר לפני ניכוי דמי הניהול מהצבירה. כדי להשוות שתי קופות באמת, צריך לקחת את התשואה הברוטו של כל אחת ולנכות ממנה את דמי הניהול שאתם משלמים בפועל.
המסקנה הישירה: כדי להצדיק דמי ניהול גבוהים ב‑0.5%, קופה צריכה לייצר תשואה עודפת של יותר מ‑0.5% בשנה. זה הכל. זו נקודת האיזון, והיא פשוטה להפליא. השאלה האמיתית היא לא “מה דמי הניהול” אלא “האם התשואה העודפת גדולה מהפער בדמי הניהול – ובאופן עקבי“.
מקרה מבחן אמיתי: כלנית גמל 60+ מול מנורה מבטחים 60+
ניקח שתי קופות גמל למשקיעים בני 60 ומעלה, על בסיס נתוני רשות שוק ההון לתקופה 07/2016–06/2026 (עשור מלא). נניח לצורך ההשוואה שבכלנית שילמתם 0.2% דמי ניהול לאורך כל התקופה, ובמנורה 0.7% – כלומר מנורה יקרה פי שלושה וחצי.
| פרמטר | כלנית גמל 60+ | מנורה מבטחים 60+ |
|---|---|---|
| תשואה מצטברת ברוטו (10 שנים) | 46.72% | 61.78% |
| תשואה ממוצעת 5 שנים | 4.25% | 5.39% |
| תשואה ממוצעת 3 שנים | 7.83% | 9.71% |
| 12 חודשים אחרונים | 8.73% | 11.44% |
| מדד שארפ (תשואה ביחס לסיכון) | 0.58 | 0.80 |
| דמי ניהול בהשוואה | 0.2% | 0.7% |
| 100,000 ₪ מ‑2016 → היום, נטו | ≈ 143,800 ₪ | ≈ 150,800 ₪ |
| תשואה שנתית ממוצעת נטו | 3.70% | 4.19% |
התוצאה: למרות שמנורה גבתה דמי ניהול גבוהים פי 3.5, החוסך שלה סיים את העשור עם כ‑7,000 ₪ יותר – כ‑5% יותר כסף בכיס.
למה? כי הפער בתשואה הברוטו היה כ‑15 נקודות אחוז לטובת מנורה, בעוד שהפרש דמי הניהול (0.5% לשנה) שחק רק כ‑5% מהצבירה על פני עשור. המרווח בתשואה היה פי שלושה מהעלות.
המילה החשובה ביותר במאמר הזה: עקביות
וכאן נדרשת אזהרה ברורה, ואנחנו לא נתחמק ממנה: תשואות עבר אינן מבטיחות תשואות עתיד. זו לא שורת אזהרה משפטית שמדביקים בסוף — זו אמת סטטיסטית. קופה שהובילה בעשור האחרון עלולה לפגר בעשור הבא, וקופות רבות שהיו בראש הטבלה בשנה מסוימת צנחו לתחתיתה בשנה שאחריה.
אבל מכאן ועד למסקנה ש”כל הקופות זהות ולכן נבחר רק לפי מחיר” – הדרך ארוכה. מה שאנחנו כן יכולים לחפש, ומה שאנחנו מחפשים בפועל, הוא עקביות:
- ביצועים יציבים לאורך כמה חלונות זמן – לא רק 12 חודשים, אלא גם 3 שנים, 5 שנים ועשור. קופה שמובילה בכל החלונות מספרת סיפור אחר מקופה שהתפוצצה בשנה אחת.
- תשואה מותאמת סיכון – מדד שארפ בודק כמה תשואה הופקה על כל יחידת סיכון. שארפ גבוה מרמז שהתשואה הגיעה מניהול, לא מהימור.
- יציבות בצוות ההשקעות ובמדיניות – תשואת עבר של קופה שהחליפה את כל מנהלי ההשקעות שלה היא נתון פחות רלוונטי.
- התנהגות בירידות – איך הקופה התנהגה במשברים? זה בדרך כלל מלמד יותר מהתנהגותה בעליות.
הגישה שלנו היא זו: במקום שבו יש עקביות מוכחת של רווחיות עודפת, נעדיף להיות שם – גם אם דמי הניהול גבוהים יותר. אנחנו לא קונים תשואת עבר; אנחנו קונים סבירות גבוהה יותר לניהול איכותי, ומשלמים עליה מחיר מחושב. במקום שבו אין הבדל אמיתי ועקבי בתשואה — דמי הניהול הופכים לשיקול המכריע היחיד, ואז כל 0.1% חשוב.
איך תבדקו את זה בעצמכם – 5 צעדים
- בררו כמה אתם משלמים בפועל. פתחו את הדוח השנתי ומצאו את שורת דמי הניהול מהצבירה ומההפקדה. רוב האנשים מופתעים.
- היכנסו לאתר “גמל נט” או “פנסיה נט” של רשות שוק ההון והשוו את הקופה שלכם למסלולים מקבילים – באותה רמת סיכון ובאותו גיל.
- הסתכלו על 3, 5 ו‑10 שנים – לא על שנה אחת. שנה בודדת היא רעש.
- חשבו נטו: תשואה ברוטו פחות דמי הניהול שלכם. רק שני המספרים האלה יחד אומרים משהו.
- אם הפער בתשואה קטן מהפער בדמי הניהול – עברו לזולה. אם הפער גדול ממנו ועקבי – שקלו להישאר או לעבור ליקרה.
שאלות נפוצות
כמה דמי ניהול פוגעים בתשואה לאורך 20 שנה?
הפרש של 0.5% בדמי הניהול שוחק כ‑9.5% מהחיסכון על פני 20 שנה, והפרש של 1% שוחק כ‑18.2%. על צבירה של 500,000 ₪ מדובר בכ‑47,500 ₪ ובכ‑91,000 ₪ בהתאמה.
האם התשואות שמפורסמות באתרי הרשות הן לפני או אחרי דמי ניהול?
התשואות המדווחות בדוחות רשות שוק ההון הן תשואות ברוטו – לפני ניכוי דמי הניהול מהצבירה. כדי להשוות בין קופות יש לנכות מכל תשואה את דמי הניהול שאתם משלמים בפועל.
מתי כדאי לשלם דמי ניהול גבוהים יותר?
כאשר הקופה מייצרת תשואה עודפת עקבית הגבוהה מפער דמי הניהול. אם קופה גובה 0.5% יותר, היא צריכה לייצר יותר מ‑0.5% תשואה עודפת בשנה – ולעשות זאת באופן יציב לאורך 3, 5 ו‑10 שנים, ולא בשנה בודדת.
האם אפשר להתמקח על דמי הניהול?
כן. דמי הניהול בקופות גמל וקרנות השתלמות ניתנים למשא ומתן, במיוחד בצבירות גבוהות או דרך הסדרים קיבוציים. זו הפעולה בעלת ההחזר הוודאי ביותר שחוסך יכול לעשות – בניגוד לתשואה, הנחה בדמי ניהול היא רווח מובטח.
האם תשואת עבר מנבאת תשואה עתידית?
לא. תשואות עבר אינן מבטיחות תשואות עתיד. עם זאת, עקביות בביצועים לאורך מספר חלונות זמן ותשואה מותאמת סיכון (מדד שארפ) הן האינדיקציות הזמינות הטובות ביותר לאיכות הניהול, ולכן משמשות כפרמטר בהחלטה – לצד דמי הניהול, רמת הסיכון והנזילות.
שורה תחתונה
דמי ניהול הם העלות הוודאית היחידה בעולם החיסכון – הם ייגבו בין אם תרוויחו ובין אם תפסידו, והשפעתם המצטברת אכזרית: 0.5% נוספים שווים כ‑14% פחות כסף על פני 30 שנה. לכן כל חוסך חייב לדעת בדיוק כמה הוא משלם, ולנהל על כך משא ומתן.
אבל בחירה של קופה רק לפי דמי ניהול היא טעות באותה מידה. המספר היחיד שחשוב הוא התשואה נטו – ברוטו פחות עלות. וכפי שראינו במקרה של כלנית מול מנורה, קופה יקרה פי שלושה וחצי יכולה בהחלט להשאיר אתכם עם יותר כסף. התנאי היחיד: שהיתרון שלה יהיה עקבי, מוכח לאורך זמן, ולא תוצאה של שנה אחת מוצלחת.
רוצים שנבדוק את הקופות שלכם ונחשב את התשואה נטו האמיתית שלכם? צוות Financial Star יבצע עבורכם השוואה מלאה מול נתוני רשות שוק ההון – כולל בדיקה האם אתם משלמים יותר מדי, והאם התשואה שאתם מקבלים מצדיקה את המחיר. צרו קשר לבדיקה ללא עלות.
גילוי נאות: האמור במאמר זה אינו מהווה ייעוץ פנסיוני, ייעוץ השקעות או תחליף לייעוץ אישי המתחשב בנתוניו ובצרכיו של כל אדם. הנתונים מבוססים על דוחות רשות שוק ההון, ביטוח וחיסכון נכון לתקופה 07/2016–06/2026. תשואות עבר אינן מבטיחות תשואות עתיד. אין באמור התחייבות להשגת תשואה כלשהי.
