מאת פיטר הוד, CFP® · עודכן: נובמבר 2026
תקציר מהיר: חרטה מרצף קצבה היא בקשה למשוך כסף פיצויים שהשארתם בעבר בקופה לטובת קצבה. אפשר להתחרט בכל שלב, אבל רק על כל כספי הפיצויים של אותו מעסיק יחד, החלק הפטור והחייב. הפטור מחושב לפי מה שנשאר לכם ממנו (שיטת המיצוי), ושנות הפריסה מאותו סיום עבודה בדרך כלל כבר עברו. ומה שרוב האנשים לא יודעים: פטור שביקשתם ממס הכנסה נחשב מנוצל, גם אם הכסף לא יצא מהקופה.
שלוש נקודות מפתח:
- ב-2026 רצף קצבה הוא ברירת המחדל כשכספי הפיצויים בקופה לקצבה לא עולים על 405,900 ₪ (או על התקרה החלופית).
- בדוגמה שבמאמר, מי שניצל 49% מהפטור ב-2018 משלם היום מס על כ-160,000 ₪ מתוך 300,000 ₪.
- אפשר להתחרט רק על חלק מהמעסיקים, ולבחור את המעסיק שהחרטה עליו עולה הכי מעט מס.
במדריך:
- מה זה רצף קצבה
- מה זו חרטה מרצף קצבה
- למה מתחרטים על כל הכסף
- איך מחושב הפטור בחרטה
- ביקשתי פטור ולא משכתי
- רצף קצבה ופטירה
- תוכנית פעולה בחמישה צעדים
מקרה מייצג, שמורכב מכמה תיקים שעברו אצלי השנה. מיכאל, בן 62, עזב ב-2018 מקום עבודה אחרי 20 שנה. המשכורת האחרונה שלו הייתה 15,000 ₪. ביום הסיום קיבל מהמעסיק מענק במזומן של 120,000 ₪, וביקש עליו פטור. את 240,000 ₪ הפיצויים שהיו בקופה הוא השאיר ברצף קצבה, ״שיהיה לפנסיה״.
היום הקופה שווה 300,000 ₪. הבת שלו מתחתנת, והוא רוצה את הכסף. ״זה הכסף שלי, לא? אני פשוט מבקש אותו.״
זה הכסף שלו. אבל המשפט ״אני פשוט מבקש אותו״ יכול לעלות לו עשרות אלפי שקלים, אם לא יודעים איך החרטה עובדת. בואו נפרק את זה בסדר.
מה זה רצף קצבה?
רצף קצבה הוא מסלול שבו עובד שעזב מקום עבודה משאיר את כספי הפיצויים בקופה לקצבה, ודוחה את ההתחשבנות עם מס הכנסה עד שיקבל מהם קצבה. מ-2017 זו ברירת המחדל: כשכספי הפיצויים בקופות לקצבה לא עולים על התקרה, הרצף חל אוטומטית. לפי Funder, התקרה ב-2026 עומדת על 405,900 ₪.
ההיגיון פשוט: על פיצויים שנמשכים במזומן חל מס על מענק, ועל קצבה חל משטר מס אחר, שבו יש פטור על קצבה מזכה. מי שלא צריך את הכסף עכשיו נהנה מהדחייה. אפשר גם לשלב: למשוך את החלק הפטור ולהשאיר את החייב ברצף. ההבדלים בין רצף קצבה, רצף פיצויים ומשיכה מוסברים גם בסרטון רצף קצבה, רצף פיצויים או משיכה.
ניוד בין קופות לא משנה את צבע הכסף. פיצויים ברצף קצבה שעברו מקרן פנסיה לקופת גמל לקצבה נשארים ברצף קצבה.
מה זו חרטה מרצף קצבה?
חרטה מרצף קצבה היא בקשה ממס הכנסה לבטל את הרצף ולהתחשבן עכשיו על כספי הפיצויים, כדי למשוך אותם כסכום חד-פעמי. אין מועד אחרון: אפשר להתחרט גם עשר שנים אחרי שסיימתם לעבוד. מגישים בקשה לפקיד השומה, ומס הכנסה מוציא אישור לקופה שבו כתוב כמה מהכסף פטור וכמה מס לנכות.
חשוב להבחין בין שני מצבים. בשלושת החודשים הראשונים אחרי סיום העבודה עדיין מחליטים מה לעשות עם טופס 161, וזו התחשבנות רגילה ולא חרטה. אחרי החלון הזה, כל בקשה למשוך את הכסף היא כבר חרטה, עם הכללים שלה.
למה אי אפשר להתחרט רק על החלק הפטור?
כי חרטה מרצף קצבה חלה על כל כספי הפיצויים של אותו מעסיק, החלק הפטור והחלק החייב יחד. אי אפשר לבקש ״רק את מה שפטור״ ולהשאיר את השאר ברצף. מי שמתחרט, מתחשבן על הכול.
אבל יש כאן גם גמישות: החרטה היא לפי מעסיק. מי שעבד אצל ארבעה מעסיקים והשאיר את כולם ברצף, יכול להתחרט רק על אחד מהם. בפועל, כשלקוח צריך סכום מסוים, אנחנו בודקים כל מעסיק בנפרד ומחפשים את זה שהחרטה עליו עולה הכי מעט מס. לפעמים מעסיק אחד מספיק.
הנה ההטיה שמפילה אנשים. אנחנו חושבים על ״הכסף בקופה״ כעל סכום אחד. מס הכנסה רואה כמה קופסאות, אחת לכל סיום עבודה, ולכל קופסה היסטוריה משלה.
איך מחושב הפטור בחרטה מרצף קצבה?
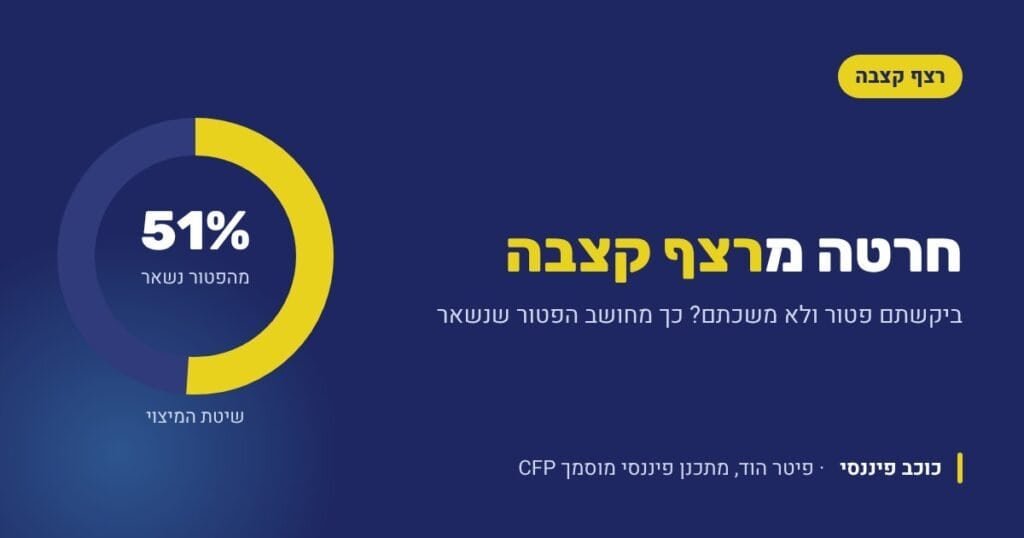
לפי שיטת המיצוי. בודקים איזה אחוז מהפטור כבר נוצל בשנת סיום העבודה, ומעניקים היום את האחוז שנשאר, לפי התקרה של היום. כך התקרה מתעדכנת, והחלק שכבר נוצל לא חוזר.
נחשב את מיכאל צעד אחר צעד:
| שלב | חישוב | תוצאה |
|---|---|---|
| הפטור המלא ב-2018 | 12,230 ₪ × 20 שנה | 244,600 ₪ |
| הפטור שנוצל | 120,000 ÷ 244,600 | כ-49% |
| אחוז הפטור שנשאר | 100% − 49% | כ-51% |
| הפטור המלא ב-2026 | 13,750 ₪ × 20 שנה | 275,000 ₪ |
| הפטור היום | 51% × 275,000 | כ-140,000 ₪ |
| הסכום החייב | 300,000 − 140,000 | כ-160,000 ₪ |
התקרה של 2018, 12,230 ₪ לכל שנת עבודה, מופיעה בטבלאות מס הכנסה לשנת 2018 של לשכת רואי החשבון. התקרה של 2026, 13,750 ₪, מופיעה בכל-זכות.
ועכשיו החלק הכואב. שנות הפריסה של מיכאל נספרו מ-2018, ולכן הן כבר מאחוריו. כל ה-160,000 ₪ החייבים נכנסים להכנסה של השנה. אם יש לו באותה שנה קצבה חייבת של 8,000 ₪ בחודש, המס על החרטה יגיע לכ-37,000 ₪ (חישוב מקורב לפי מדרגות 2026, גבר, 2.25 נקודות זיכוי). ואם היה מנצל את כל הפטור ב-2018, כל 300,000 ₪ היו חייבים במס.
זה לא אומר שלא מתחרטים. זה אומר שבודקים לפני: האם יש מעסיק אחר עם פטור גדול יותר שלא נוצל, האם אפשר לחכות לשנה עם הכנסה נמוכה, והאם בכלל צריך את כל הסכום.
לא בטוחים כמה פיצויים יש לכם ברצף, ומאיזה מעסיק? בדיקת תיק ביטוח ופנסיה ללא עלות מתחילה בדוח מסלקה מלא, כולל פירוק הפיצויים לפי מעסיקים.
ביקשתי פטור על הפיצויים ולא משכתי. מה קרה?
הפטור נוצל. מבחינת מס הכנסה, ברגע שביקשתם פטור וקיבלתם אישור, השתמשתם בו, ולא משנה אם הכסף יצא מהקופה או נשאר בה. מס הכנסה לא בודק מה עשיתם עם הכסף.
ויש לזה המשך. כשהאישור מגיע לקופה, היא חייבת לפעול לפיו: להעביר למס הכנסה את המס על החלק החייב, גם אם לא ביקשתם למשוך שקל. הכסף שנשאר בקופה כבר לא ״פיצויים״. הוא כסף שהתחשבנתם עליו, ומעכשיו ימוסה כמו חיסכון רגיל.
אני רואה את זה שוב ושוב אצל אנשים שמילאו טופס 161 ״ליתר ביטחון״ וביקשו פטור מלא, בלי תוכנית למשוך. התוצאה מתגלה רק בפרישה: הפטור על המענק כבר נוצל, ולפי נוסחת השילוב הוא גם הקטין את הפטור על הקצבה. על החלק הזה כתבתי במדריכים נוסחת הקיזוז ונוסחת השילוב ומשיכת פיצויים בגיל 40.
הדעה שלי, ויש מי שיחלוק עליה: אל תבקשו פטור על פיצויים שאתם לא מתכוונים למשוך בשנה הקרובה. רצף קצבה הוא ברירת מחדל טובה, ותמיד אפשר להתחרט אחר כך. את הפטור שנוצל אי אפשר להחזיר.
למה כדאי להוציא אישור ממס הכנסה גם על רצף אוטומטי?
כי בלי אישור, הבעיה רק נדחית. תארו לכם שהכסף עבר בינתיים שתי קופות, ואחרי עשר שנים אתם מבקשים למשוך. הקופה תגיד: ״אלה פיצויים, תביאו אישור ממס הכנסה״. ואז צריך לשחזר טופס 161 ישן, טופסי עזר ואישורי ניוד.
המלצה שלי לכל סיום עבודה: לסגור את האירוע פעם אחת. נכנסים לאזור האישי באתר רשות המסים (לא לאזור האישי הממשלתי הכללי), שולחים את חלק ב’ של טופס 161, ומבקשים אישור. ברוב המקרים התשובה מגיעה תוך ימים. ואם הכסף כבר עבר לקופה אחרת, ממלאים חלק ב’ חדש עם הקופה הנוכחית ומצרפים אישור ניוד. לא צריך לבקש מהמעסיק לתקן את הטופס. מה עוד בודקים ב-161 מוסבר במדריך טופס 161 החדש מול הישן.
מה קורה לרצף קצבה אם החוסך נפטר?
כשאין מי שיקבל קצבה, למשל בפוליסת ביטוח מנהלים, או בקרן פנסיה כשאין שארים, הפיצויים שברצף משולמים כסכום חד-פעמי. מבחינת מס הכנסה זו חרטה מרצף קצבה של הנפטר עצמו: המס מחושב לפי המס השולי שלו בשנת הפטירה, עם יתרת הפטור שעוד הייתה לו.
אם הנפטר עבד באותו זמן אצל מעסיק נוסף, הפיצויים מהמעסיק הנוכחי מטופלים בנפרד, כמענק עקב מוות, עם תקרת פטור כפולה. ב-2026 היא 27,520 ₪ לכל שנת עבודה, לפי טבלת התקרות לשנת 2026. אלה שתי התחשבנויות שונות על אותו אדם.
בקרן פנסיה שיש בה שארים התמונה אחרת: כל הכסף הופך לקצבת שארים, והשאלה של חרטה בכלל לא עולה. על מה שקורה לקרן פנסיה בפטירה כתבתי מאמר נפרד: קרן פנסיה אחרי גיל הפרישה בלי למשוך.
פטור שביקשתם נחשב מנוצל, גם אם הכסף לא זז מהקופה.
תוכנית פעולה: חמישה צעדים לפני שמתחרטים
צעד 1: מפו את הפיצויים לפי מעסיקים
מה: כמה פיצויים יש לכם, מאיזה מעסיק, ובאיזו קופה.
למה: החרטה היא לפי מעסיק, ולכל מעסיק פטור משלו.
איך: הוציאו דוח מסלקה ובקשו מכל קופה טופס עזר.
⚠️ שימו לב: כסף שנויד מופיע בקופה החדשה, לא במקום שבו הופקד.
צעד 2: בדקו כמה פטור כבר נוצל
מה: לכל סיום עבודה: שנת הסיום, שנות העבודה, והפטור שביקשתם אז.
למה: לפי זה נקבע הפטור היום.
איך: אתרו את טופס 161 הישן ואת אישור פקיד השומה.
⚠️ שימו לב: גם פטור שביקשתם ולא משכתם נחשב מנוצל.
צעד 3: חשבו מס לכל מעסיק בנפרד
מה: כמה פטור נשאר, כמה חייב, ובאיזו מדרגה זה ייפול.
למה: ייתכן שמעסיק אחד מספיק לצורך שלכם.
איך: הכניסו את ההכנסות הצפויות של השנה.
⚠️ שימו לב: שנה עם הכנסה נמוכה יכולה לחסוך אלפי שקלים.
צעד 4: בדקו את ההשפעה על הקצבה העתידית
מה: כמה פטור ייגרע מסל הפטור על הקצבה.
למה: מענקים פטורים בשנים שלפני הפרישה מקטינים את הפטור על הקצבה.
איך: בחנו את זה יחד עם טופס 161ד.
⚠️ שימו לב: לפעמים עדיף למשוך עם מס ולשמור את הפטור לקצבה.
צעד 5: הגישו דרך האזור האישי וודאו שהאישור הגיע לקופה
מה: בקשת חרטה לפקיד השומה, עם טופסי העזר.
למה: בלי אישור, הקופה לא תשחרר את הכסף.
איך: פנייה באזור האישי של רשות המסים, ואחר כך העברת האישור לקופה.
⚠️ שימו לב: בדקו כל מספר באישור. טעויות קורות.
איך זה נראה אחרי?
מיכאל מגיע לחתונה של הבת עם הסכום שהוא צריך. לפני שהגיש בקשה, הוא גילה שיש לו פיצויים ממעסיק קודם, מתקופה קצרה יותר, עם פטור שלא נוצל בכלל. החרטה על המעסיק הזה עלתה לו מס נמוך בהרבה, וה-300,000 ₪ נשארו ברצף, לקצבה שתתחיל בעוד חמש שנים. אותו כסף, אותה מטרה, וסדר אחר של צעדים.
לפני שמבקשים ממס הכנסה את הפיצויים, שווה לדעת כמה הם באמת יעלו. בואו נמפה יחד את הפיצויים שלכם לפי מעסיקים, בפגישת מיפוי ותכנון פרישה.
לתיאום פגישת מיפוי עם פיטר הוד · או שלחו הודעת WhatsApp
ללא התחייבות · 100% דיסקרטי · נחזור אליכם תוך יום עסקים אחד
שאלות נפוצות
מה זו חרטה מרצף קצבה?
חרטה מרצף קצבה היא בקשה ממס הכנסה לבטל את הרצף שהוחל על כספי פיצויים בקופה לקצבה, ולהתחשבן עליהם עכשיו כדי למשוך אותם כסכום חד-פעמי. אפשר להתחרט בכל שלב, גם שנים אחרי סיום העבודה. החרטה חלה על כל כספי הפיצויים של אותו מעסיק, החלק הפטור והחלק החייב.
אפשר להתחרט רק על החלק הפטור ממס?
לא. בחרטה מתחשבנים על כל כספי הפיצויים של אותו מעסיק. אפשר, לעומת זאת, להתחרט רק על מעסיק אחד מתוך כמה, ולהשאיר את השאר ברצף. בשלושת החודשים הראשונים אחרי סיום העבודה עדיין אפשר למשוך רק את הפטור ולהשאיר את החייב ברצף, כי זו התחשבנות רגילה על טופס 161.
איך מחושב הפטור כשמתחרטים אחרי כמה שנים?
לפי שיטת המיצוי. בודקים איזה אחוז מהפטור נוצל בשנת סיום העבודה, ומעניקים היום את האחוז שנשאר, לפי התקרה העדכנית. למשל, מי שניצל 49% מהפטור ב-2018 יקבל היום 51% מ-13,750 ₪ כפול שנות העבודה. היתרה חייבת במס לפי המס השולי של שנת החרטה.
אפשר לפרוס את המס על חרטה מרצף קצבה?
רק אם עוד נשארו שנות פריסה מאותו סיום עבודה. שנות הפריסה נספרות ממועד סיום העבודה המקורי, ולכן מי שמתחרט שנה אחרי הסיום עשוי ליהנות משנות הפריסה שנשארו. מי שמתחרט שש שנים ויותר אחרי הסיום, כל הסכום החייב נכנס להכנסה של שנת החרטה.
ביקשתי פטור על פיצויים ב-2020 ולא משכתי. אני יכול לבקש אותו שוב?
לא. פטור שביקשתם וקיבלתם עליו אישור נחשב מנוצל, גם אם הכסף נשאר בקופה. הכסף הזה כבר לא נחשב פיצויים, אלא כסף שהתחשבנתם עליו. בנוסף, ייתכן שהמענק הפטור הזה יקטין את הפטור על הקצבה בקיבוע הזכויות, ולכן כדאי לבדוק אותו לפני הפרישה.
יש לי 150,000 ₪ פיצויים ברצף קצבה משלושה מעסיקים. ממי כדאי להתחרט?
בודקים כל מעסיק בנפרד: כמה שנות עבודה היו, כמה פטור כבר נוצל, וכמה פיצויים נצברו. בדרך כלל עדיף להתחרט על המעסיק שבו נשאר הכי הרבה פטור ביחס לסכום. לפעמים מעסיק אחד מכסה את הצורך, והשאר נשארים ברצף לקצבה.
חרטה מרצף קצבה היא החלטה שמס הכנסה לא מחזיר אחורה. קבעו פגישת מיפוי ותכנון פרישה, ונבדוק יחד ממי, כמה ומתי.
⚠️ הבהרה: המידע במאמר הוא כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, שיווק פנסיוני או ייעוץ מס כהגדרתם בחוק. הדוגמאות המספריות מקורבות ונועדו להמחשה בלבד, ואין להסתמך עליהן להחלטה ללא בדיקה פרטנית מול בעל רישיון מתאים, יועץ מס מוסמך או רשות המסים בישראל. פיטר הוד הוא מתכנן פיננסי מוסמך CFP, רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל. הנתונים עודכנו לנובמבר 2026 וכפופים לשינויי חקיקה ולהוראות פקיד השומה.
על הכותב
פיטר הוד (Peter Hod) הוא מתכנן פיננסי מוסמך CFP, רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל, המתמחה בתכנון פרישה ומיסוי פנסיוני ללקוחות בני 50+. פיטר פועל מעפולה ומלווה משפחות מהצפון, עמק יזרעאל והגליל מאז 2010. LinkedIn · הפרופיל בלשכת המתכננים הפיננסיים · ערוץ היוטיוב של כוכב פיננסי
פינגבאק: קרן פנסיה אחרי גיל פרישה בלי למשוך: מה יקבלו השארים? | כוכב פיננסי