מאת פיטר הוד, CFP® · עודכן: נובמבר 2026
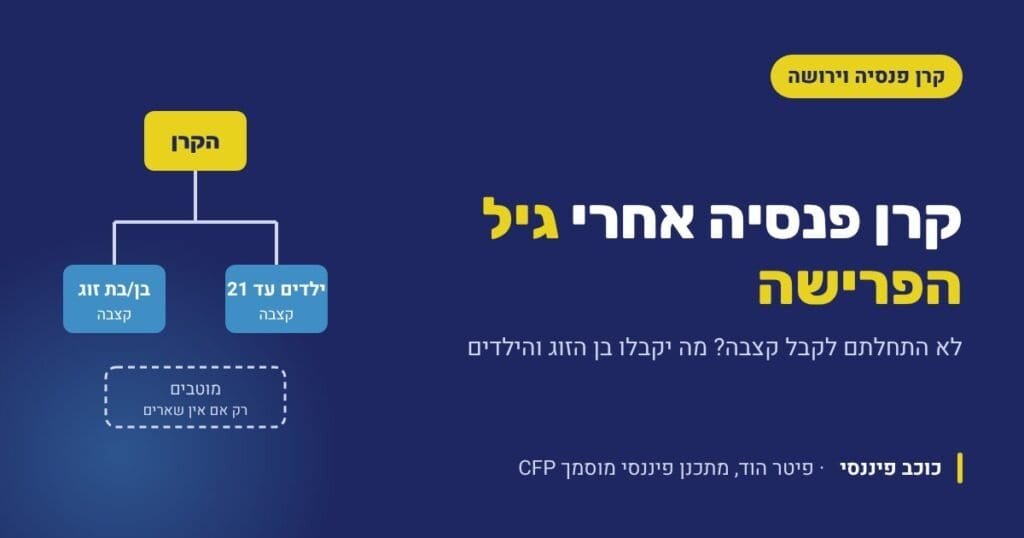
תקציר מהיר: מי שעבר את גיל הפרישה ולא התחיל לקבל קצבה מקרן פנסיה חדשה, כבר לא מבוטח בקרן לשארים. אם ילך לעולמו, הצבירה שלו לא תשולם כסכום חד-פעמי לבן הזוג או לילדים. אם יש שארים (בן או בת זוג, וילדים עד גיל 21), הקרן תחלק את הצבירה במקדם ותשלם להם קצבה. רק כשאין שארים בכלל, הכסף משולם כסכום חד-פעמי למוטבים, ובהיעדרם ליורשים.
שלוש נקודות מפתח:
- בקרן פנסיה, הצבירה הולכת קודם לשארים לפי התקנון, ולא לפי הצוואה או רשימת המוטבים.
- אחרי גיל תום הביטוח, קצבת השארים מחושבת מהצבירה בלבד, ולא מהשכר המבוטח.
- ילדים בגירים מעל גיל 21 לא מקבלים מהקרן דבר כל עוד יש בן או בת זוג.
במדריך:
- מה קורה לכסף בפטירה אחרי גיל הפרישה
- מי נחשב שאר
- איך מחושבת קצבת השארים
- ומה אם אין שארים
- קרן פנסיה מול קופת גמל ופוליסה
- ארבע דרכים להתכונן
- תוכנית פעולה בחמישה צעדים
מקרה מייצג, שמורכב מכמה שיחות שהיו לי השנה בעפולה. דוד, בן 68, ממשיך לעבוד חצי משרה ולא צריך עדיין את הפנסיה. בקרן הפנסיה שלו יש כ-1.2 מיליון ₪. ״למה למהר? שיגדל עוד קצת. ואם יקרה לי משהו, הכסף יעבור לילדים. רשמתי אותם כמוטבים.״
לדוד יש אישה בת 63, ושלושה ילדים בגירים. ואם יקרה לו משהו, הילדים לא יקבלו מהקרן שקל. אשתו לא תקבל סכום, אלא קצבה. זו לא טעות של הקרן. כך כתוב בתקנון. בואו נבין למה, ומה אפשר לעשות.
למה זו שאלה של יותר ויותר פורשים?
כי יותר אנשים ממשיכים לעבוד אחרי גיל הפרישה, ויותר אנשים דוחים את הקצבה כדי ״לתת לכסף לגדול״. גיל הפרישה בישראל הוא 67 לגברים, ובין 62 ל-65 לנשים לפי שנת הלידה, ויש דיון ציבורי על העלאתו. על ההיערכות לכך כתבתי במאמר איך להיערך להעלאת גיל הפרישה ל-70.
הנה ההטיה שמפילה אנשים. אנחנו חושבים על קרן הפנסיה כעל ״חשבון חיסכון עם השם שלי״. היא לא. קרן פנסיה היא ביטוח קולקטיבי, ויש לה תקנון שקובע למי משלמים ואיך. כל עוד אתם חיים, זה לא משנה הרבה. ביום שאחרי, זה משנה הכול.
מה קורה לכסף בקרן פנסיה אם נפטרים אחרי גיל הפרישה, לפני שמתחילים לקבל קצבה?
הקרן בודקת קודם אם יש שארים. אם יש, היא מחלקת את היתרה הצבורה במקדם המרה שמחושב לכל שאר, ומשלמת להם קצבה חודשית. לפי המדריך של אלטשולר שחם לתביעת שארים, האלמן או האלמנה מקבלים קצבה לכל החיים, וילדים עד גיל 21. סכום חד-פעמי משולם רק כשאין שארים בכלל.
למה זה שונה ממה שקורה לפני גיל הפרישה? כי עד גיל תום הביטוח יש לכם כיסוי לשארים, והקצבה שלהם מחושבת לפי השכר המבוטח. אחרי גיל תום הביטוח הכיסוי הזה נגמר. אתם הופכים ל״עמית לא מבוטח״, גם אם אתם עדיין מפקידים, וקצבת השארים מחושבת רק מהכסף שצברתם. ההסבר המפורט מופיע בסקירה של פנסיוני על קצבת שארים.
מי נחשב ״שאר״ בקרן פנסיה?
שארים לפי התקנון הם בן או בת זוג, כולל ידועים בציבור שעומדים בתנאי התקנון, וילדים עד גיל 21. ילד עם מוגבלות נחשב שאר לכל חייו. ילדים בגירים מעל 21, הורים ואחים לא נחשבים שארים.
וזה המשפט שהכי מפתיע אנשים: כשיש שארים, רשימת המוטבים לא משנה. דוד רשם את שלושת ילדיו כמוטבים, אבל כל עוד אשתו בחיים, הם לא יקבלו מהקרן דבר. גם צוואה לא גוברת על התקנון. על ההבדל בין מוטבים, יורשים ושארים כתבתי במדריך מוטבים מול צוואה.
כשיש כמה ילדים מתחת לגיל 21, הם חולקים את החלק שלהם. ילד שעובר את גיל 21 יוצא מהחלוקה, והשאר ממשיכים.
איך מחושבת קצבת השארים מהצבירה?
הקרן לוקחת את היתרה הצבורה ביום הפטירה, ומחלקת אותה במקדם המרה שנקבע לפי הגיל והמין של כל שאר. ככל שבת הזוג צעירה יותר, המקדם גבוה יותר והקצבה החודשית נמוכה יותר, כי הקרן צפויה לשלם לה יותר שנים. ההיגיון זהה למקדם שעליו כתבתי במדריך מקדם המרה לקצבה.
נניח, להמחשה בלבד, שהמקדם של אשתו של דוד בגיל 63 הוא כ-220. 1.2 מיליון ₪ חלקי 220 נותנים קצבה של כ-5,450 ₪ בחודש לכל חייה. בפועל המקדם תלוי בתקנון של הקרן, בגיל המדויק ובמסלול, ולכן מבקשים מהקרן חישוב.
לבת הזוג זו הכנסה יציבה וצמודה לכל החיים, וזה לא מעט. אבל אם המטרה של דוד הייתה שהילדים יקבלו חלק מהכסף, או שאשתו תוכל להשתמש בסכום גדול כדי לסגור משכנתא, התוצאה רחוקה ממה שהוא תכנן.
קצבת שארים ומס
קצבת שארים היא קצבה לכל דבר, ולכן היא מצטרפת להכנסות של השאר. החלק שמעבר לפטור יחויב במס שולי. אם לבת הזוג יש גם פנסיה משלה או משכורת, חשוב לבדוק איך קצבת השארים משתלבת בסל הפטורים שלה.
ומה אם אין שארים?
אם אין בן או בת זוג, ואין ילדים מתחת לגיל 21, היתרה הצבורה משולמת כסכום חד-פעמי למוטבים שנרשמו בקרן. אם לא נרשמו מוטבים, הכסף עובר ליורשים החוקיים, לפי צו ירושה או צו קיום צוואה.
המיסוי על הסכום החד-פעמי תלוי ברכיבים שבצבירה: פיצויים, תגמולים ורווחים. לרכיב הפיצויים יש כללים משלו בפטירה. לכן, גם כשאין שארים, כדאי שמי שמטפל בעיזבון יבקש מהקרן פירוט רכיבים לפני שמגישים את הבקשה.
לא בטוחים מי רשום אצלכם כמוטב, ומה כתוב בתקנון של הקרן שלכם? בדיקת תיק ביטוח ופנסיה ללא עלות כוללת מיפוי של כל המוצרים, המוטבים והכיסויים.
קרן פנסיה, קופת גמל לקצבה או פוליסה: למי עובר הכסף בפטירה?
| מצב | קרן פנסיה חדשה | קופת גמל או פוליסת ביטוח מנהלים |
|---|---|---|
| פטירה לפני תחילת הקצבה, יש בן או בת זוג | קצבת שארים מהצבירה, לא סכום חד-פעמי | סכום חד-פעמי למוטבים שנרשמו |
| ילדים בגירים מעל 21 | מקבלים רק אם אין שארים | מקבלים לפי רשימת המוטבים |
| פטירה אחרי תחילת הקצבה | לפי המסלול שנבחר: אחוז לבן הזוג ותקופת הבטחה | לפי המסלול שנבחר בפוליסה |
אין כאן מוצר ״טוב״ ומוצר ״רע״. לקרן פנסיה יש יתרונות אמיתיים בפרישה: מקדמים טובים יחסית ודמי ניהול נמוכים לפנסיונרים. אבל מי שהמטרה המרכזית שלו לגבי חלק מהכסף היא הורשה, צריך לדעת שהקרן לא בנויה לזה. ההשוואה המלאה בין המוצרים מופיעה במדריך ביטוח מנהלים מול קרן פנסיה.
ארבע דרכים להתכונן, לפני שמחליטים לדחות את הקצבה
1. להתחיל לקבל קצבה, ולבחור מסלול שמגן על המשפחה
כשמתחילים לקבל קצבה, בוחרים איך היא תמשיך אחרי הפטירה: אחוז לבן הזוג, ותקופת הבטחה שבה הקצבה ממשיכה להשתלם גם אם הפורש נפטר מוקדם. שימו לב לשתי מגבלות: בקרן פנסיה חדשה תקופת ההבטחה מסתיימת בגיל 87 של מקבל הקצבה, ומי שקיבל קצבת נכות בשנתיים שלפני הפרישה לא יכול לבחור תקופת הבטחה. על הצד השני של המשוואה, ביטוח מול קצבה, כתבתי במדריך פנסיית שארים מול ביטוח חיים ריסק.
2. לקבל קצבה רק מחלק מהצבירה
אפשר לבקש קצבה מחלק מהיתרה ולהשאיר את השאר בקרן. זה פותר את הצורך בהכנסה, אבל לא את שאלת ההורשה של החלק שנשאר.
3. לבחון אם חלק מהכסף צריך לשבת במוצר אחר
כסף שמיועד בעיקר להורשה, ולא לקצבה, יכול לשבת במוצר שבו המוטבים מקבלים סכום חד-פעמי. זו החלטה עם השלכות על מס, על דמי ניהול ועל המקדם, ולכן לא מקבלים אותה לפי כלל אצבע. על הצד ההפוך, מתי כדאי לאחד כספים לתוך הקרן, כתבתי במאמר איחוד קופת גמל לקרן פנסיה.
4. לדבר עם המשפחה
הדעה שלי, ולא כל עמיתיי יסכימו: ברוב המשפחות שאני פוגש, קצבת שארים לבת הזוג היא בדיוק מה שהפורש היה רוצה, ולכן אין צורך להזיז כסף. הבעיה היא לא התקנון. הבעיה היא שאף אחד לא יודע מה כתוב בו. שיחה אחת עם בן הזוג והילדים, עם המספרים על השולחן, מונעת הפתעה בתקופה הכי קשה.
בקרן פנסיה, הכסף הולך לפי התקנון. לא לפי הצוואה, ולא לפי מה שחשבתם.
תוכנית פעולה: חמישה צעדים לפני שדוחים את הקצבה
צעד 1: בדקו את גיל תום הביטוח בקרן
מה: עד איזה גיל יש לכם כיסוי לשארים.
למה: אחריו קצבת השארים מחושבת מהצבירה בלבד.
איך: בדוח השנתי או בשיחה עם הקרן.
⚠️ שימו לב: גם מי שעדיין מפקיד יכול להיות כבר ״עמית לא מבוטח״.
צעד 2: מפו את השארים לפי התקנון
מה: בן או בת זוג, ילדים עד 21, ילד עם מוגבלות.
למה: הם, ולא המוטבים, יקבלו את הכסף.
איך: בדקו גם את תנאי הקרן לגבי ידועים בציבור.
⚠️ שימו לב: בזוגיות שנייה, זה עלול להיות בדיוק ההפך ממה שרציתם.
צעד 3: בקשו מהקרן חישוב קצבת שארים
מה: כמה יקבל כל שאר אם הפטירה תהיה היום.
למה: כדי לראות את המספר, ולא לנחש אותו.
איך: פנייה בכתב לקרן, עם תאריכי הלידה של השארים.
⚠️ שימו לב: שמרו את התשובה עם המסמכים החשובים בבית.
צעד 4: עדכנו את רשימת המוטבים
מה: מוטבים בכל מוצר: קרן, גמל, פוליסות.
למה: הם יקבלו את הכסף כשאין שארים, ובמוצרים אחרים בכל מקרה.
איך: באזור האישי של כל גוף, או בטופס חתום.
⚠️ שימו לב: מוטב שנפטר ולא הוחלף משאיר את הכסף לבירור ירושה.
צעד 5: החליטו מתי ואיך להתחיל לקבל קצבה
מה: מועד תחילת הקצבה, אחוז לבן הזוג ותקופת הבטחה.
למה: ההחלטה הזו קובעת מה יקבלו השארים לכל החיים.
איך: יחד עם קיבוע הזכויות ותכנון המס.
⚠️ שימו לב: אחרי שהקצבה מתחילה, אי אפשר לשנות את המסלול.
איך זה נראה אחרי?
דוד ואשתו ישבו עם המספרים. היא ראתה שתקבל קצבה של כ-5,450 ₪ לכל חייה, והרגישה שזה מה שהיא צריכה. הילדים שמעו בפעם הראשונה למה הם לא יקבלו מהקרן, ולמה זה בסדר. דוד החליט להשאיר את רוב הכסף בקרן, ולהעביר סכום קטן יחסית, שהוא באמת רוצה להוריש, למוצר עם מוטבים. אף אחד לא יגלה הפתעות בתקופה הכי קשה של המשפחה.
הקצבה שלכם קובעת גם מה יקבלו האנשים שאתם אוהבים. בואו נבדוק יחד מה כתוב בתקנון של הקרן שלכם, ומה אפשר לעשות, בפגישת מיפוי ותכנון פרישה.
לתיאום פגישת מיפוי עם פיטר הוד · או שלחו הודעת WhatsApp
ללא התחייבות · 100% דיסקרטי · נחזור אליכם תוך יום עסקים אחד
שאלות נפוצות
מה קורה לכסף בקרן פנסיה אם נפטרים לפני שמתחילים לקבל קצבה?
אם יש שארים, כלומר בן או בת זוג או ילדים עד גיל 21, הקרן משלמת להם קצבה חודשית ולא סכום חד-פעמי. לפני גיל תום הביטוח הקצבה מחושבת לפי השכר המבוטח. אחריו היא מחושבת מהיתרה הצבורה חלקי מקדם המרה לכל שאר. רק אם אין שארים, היתרה משולמת למוטבים או ליורשים.
רשמתי את הילדים כמוטבים בקרן הפנסיה. הם יקבלו את הכסף?
רק אם אין שארים. כשיש בן או בת זוג, או ילדים מתחת לגיל 21, התקנון מעביר להם את הזכויות בדרך של קצבה, ורשימת המוטבים לא נכנסת לתמונה. ילדים בגירים מעל 21 יקבלו מהקרן רק כשאין שארים בכלל. בקופת גמל או בפוליסה המצב שונה, והמוטבים מקבלים סכום חד-פעמי.
אני בן 68, עדיין מפקיד לקרן הפנסיה. אני עדיין מבוטח לשארים?
בדרך כלל לא. הכיסוי הביטוחי בקרן מסתיים בגיל תום הביטוח שנקבע בתקנון, גם אם ממשיכים להפקיד. אחרי הגיל הזה אתם עמית לא מבוטח, וקצבת השארים תחושב רק מהצבירה. את גיל תום הביטוח המדויק שלכם אפשר לבדוק בדוח השנתי של הקרן.
כמה תקבל בת הזוג שלי אם אלך לעולמי לפני שהתחלתי לקבל קצבה?
אחרי גיל תום הביטוח, הקרן מחלקת את הצבירה במקדם המרה לפי הגיל והמין שלה. לדוגמה, צבירה של 1.2 מיליון ₪ ומקדם של כ-220 נותנים קצבה של כ-5,450 ₪ בחודש לכל חייה. זו המחשה בלבד. את המספר המדויק מבקשים מהקרן, עם תאריך הלידה שלה.
האם קצבת שארים חייבת במס?
כן, קצבת שארים היא הכנסה מקצבה, והיא מצטרפת להכנסות של השאר. החלק שמעבר לפטור על קצבה חייב במס שולי. אם לשאר יש גם פנסיה משלו, משכורת או הכנסה אחרת, כדאי לבדוק איך כל ההכנסות משתלבות לפני שמחליטים על קיבוע זכויות.
אפשר להעביר כסף מקרן הפנסיה כדי שהילדים יקבלו אותו?
יש אפשרויות, אבל לכל אחת יש מחיר: מקדם, דמי ניהול, מס ואובדן יתרונות של הקרן. לפני כל ניוד בודקים מה המטרה של כל חלק מהכסף: הכנסה לכם, ביטחון לבן הזוג או הורשה לילדים. את ההחלטה הזו כדאי לקבל יחד עם בעל רישיון, ולא לפי כלל אצבע.
ההחלטה מתי ואיך להתחיל לקבל קצבה היא גם החלטה על המשפחה שלכם. קבעו פגישת מיפוי ותכנון פרישה, ונעבור עליה יחד.
⚠️ הבהרה: המידע במאמר הוא כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, שיווק פנסיוני או ייעוץ מס כהגדרתם בחוק. כל קרן פנסיה פועלת לפי תקנון משלה, והדוגמאות המספריות נועדו להמחשה בלבד. יש לבדוק את התקנון והדוחות האישיים מול הקרן ומול בעל רישיון מתאים לפני כל החלטה. פיטר הוד הוא מתכנן פיננסי מוסמך CFP, רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל. הנתונים עודכנו לנובמבר 2026 וכפופים לשינויי חקיקה ותקנון.
על הכותב
פיטר הוד (Peter Hod) הוא מתכנן פיננסי מוסמך CFP, רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל, המתמחה בתכנון פרישה ומיסוי פנסיוני ללקוחות בני 50+. פיטר פועל מעפולה ומלווה משפחות מהצפון, עמק יזרעאל והגליל מאז 2010. LinkedIn · הפרופיל בלשכת המתכננים הפיננסיים · ערוץ היוטיוב של כוכב פיננסי