
מאת פיטר הוד, CFP® · עודכן: אוגוסט 2026
תקציר מהיר
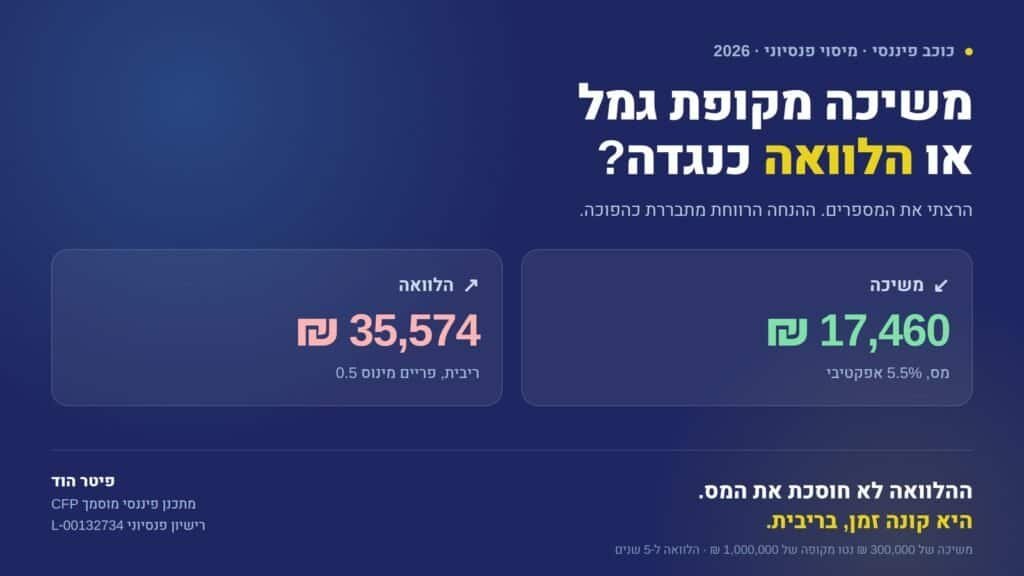
הלוואה מקופת גמל או משיכה, זו שאלה של תשואה ולא של מס. המס במשיכה מקופת גמל להשקעה הוא לרוב 3% עד 8% מהסכום הנמשך, לא 25%. הלוואה בריבית פריים מינוס 0.5 עולה כ-11.9% מהסכום על פני חמש שנים. ההלוואה מנצחת רק כשהכסף שנשאר בקופה מרוויח מספיק.
שלוש נקודות מפתח
- שיעור המס האפקטיבי על משיכה מקופת גמל להשקעה עומד לרוב על 3% עד 8%, לא על 25%.
- הלוואה של 300,000 ₪ בריבית 4.5% לחמש שנים עולה 35,574 ₪ בריבית, פי שניים מהמס בדוגמה שהרצתי.
- ההלוואה משתלמת מתשואה שנתית של 5.13% ומעלה, או מ-2.23% אם הכסף יומר לקצבה מגיל 60.
בעמוד הזה: המס האמיתי · עלות ההלוואה · מס מול ריבית · נקודת האיזון · הסיכונים · תוכנית פעולה · שאלות נפוצות
שיעור המס שתשלמו על משיכה מקופת גמל להשקעה הוא לרוב בין 3% ל-8%, ולא 25% כפי שרובכם חושבים. זה קורה כי משיכה מקופת גמל להשקעה היא משיכה יחסית: כל שקל שיוצא מהקופה מורכב מקרן ומרווח, באותו יחס שקיים בקופה כולה, והמס של 25% חל רק על רכיב הרווח הריאלי שבתוכו. אם 22% מהקופה שלכם הוא רווח ריאלי, המס על כל שקל נמשך הוא 5.5%.
וזה משנה הכול. כי כשמשווים את המהלך הזה למהלך החלופי, הלוואה מהחברה המנהלת כנגד הקופה כבטוחה, פתאום מגלים שההנחה הרווחת הפוכה. במאמר הזה: כמה בדיוק עולה כל אחד מהמסלולים, מאיזו תשואה ההלוואה מתחילה להשתלם, ומה לבדוק אצלכם השבוע.
בואו ניגש לזה בלי פחד.
אתם לא לבד: למה השאלה הזו עלתה דווקא עכשיו
הריבית ירדה, ואיתה חזרו ההצעות. ריבית בנק ישראל עומדת על 3.5% מאז 9 ביולי 2026, וריבית הפריים, המחושבת כריבית בנק ישראל בתוספת 1.5 נקודות אחוז, עומדת על 5% (מקור: בנק ישראל, יולי 2026). הלוואה בפריים מינוס 0.5 מגיעה אפוא ל-4.5%, לעומת 7% ויותר שראינו ב-2023.
ההיסטוריה כאן קצרה ואכזרית. לפי כלכליסט (ספטמבר 2023), הריבית על הלוואות מקרנות השתלמות זינקה מ-2% ל-7% בשנה כשהפריים טיפס ל-6.25%, והיקף ההלוואות בקרנות ההשתלמות במסלול הכללי צנח מ-10.7 מיליארד ₪ בתחילת 2023 ל-8.5 מיליארד ₪ בסוף אוגוסט אותה שנה. אנשים פרעו כי המהלך הפסיק להשתלם.
הערה מהשטח: כמעט כל לקוח שמתקשר לחברה המנהלת ושואל על משיכה, מקבל באותה שיחה הצעה להלוואה. ההצעה מגיעה מהגורם שיש לו אינטרס שהכסף יישאר אצלו.
הסיבה שהשאלה הזו נפתרת לא נכון
רוב האנשים משווים כאן שני מספרים שלא אמורים להיות מושווים. הם שמים את “25% מס” מול “4.5% ריבית”, רואים פער עצום, ומסיקים שההלוואה זולה בהרבה. זו הטיית עוגן קלאסית: המספר הגדול והבולט משתלט על ההחלטה, ואף אחד לא בודק על מה בדיוק הוא חל. 25% הם שיעור המס על הרווח, ולא על המשיכה, בעוד ש-4.5% הם שיעור הריבית לשנה על כל סכום ההלוואה, לאורך כל התקופה.
יש כאן שתי שאלות שונות, בואו נפריד. השאלה הראשונה: כמה עולה כל מסלול בשקלים. השאלה השנייה: מה קורה לכסף שנשאר בקופה. רק אחרי ששתיהן נענות אפשר להחליט.
כמה מס באמת משלמים על משיכה מקופת גמל להשקעה?
המס על משיכה הונית מקופת גמל להשקעה הוא 25% על הרווח הריאלי בלבד, ומחושב יחסית לכל שקל שנמשך. בקופה שבה הרווח הריאלי מהווה 22% מהשווי, שיעור המס האפקטיבי על המשיכה עומד על 5.5%. כדי לקבל 300,000 ₪ נטו צריך למשוך 317,460 ₪ ברוטו, והמס עומד על 17,460 ₪.
קופת גמל להשקעה היא מכשיר חיסכון נזיל, ללא הטבת מס בהפקדה, שהרווחים בו מסווגים כהכנסת ריבית לפי סעיף 3(ט’4) לפקודת מס הכנסה וממוסים בשיעור של עד 25% על הרווח הריאלי. תקרת ההפקדה השנתית לשנת 2026 עומדת על 83,600 ₪ לאדם, לאחר עדכון מ-81,700 ₪ ב-2025 (מקור: כלכליסט, דצמבר 2025).
שימו לב להבדל בין ריאלי לנומינלי, כי כאן קבור הרבה כסף. הרווח הריאלי הוא הרווח שנותר אחרי שמנטרלים את עליית מדד המחירים לצרכן. האינפלציה בישראל ב-12 החודשים שהסתיימו ביולי 2026 עמדה על 1.5% (מקור: הלשכה המרכזית לסטטיסטיקה, אוגוסט 2026), ובאינפלציה נמוכה כזו הפער בין הרווח הנומינלי לריאלי קטן. מי שחי את 1984, כשהאינפלציה השנתית נגעה ב-445%, יודע שהפער הזה יכול להיות ההבדל בין מס לבין פטור.
אגב, שאלה שאני שואל לפני כל חישוב: למה בכלל צריך את הכסף, ומתי. לא פעם התשובה מייתרת את הדיון כולו. כשהצורך מתפרס על שנתיים במקום ליפול בבת אחת, סדר המשיכות משתנה, והמס איתו.
מה שהמספר הזה תלוי בו
שיעור המס האפקטיבי שלכם נגזר מדבר אחד: כמה מהקופה הוא רווח ריאלי.
| רווח ריאלי מהקופה | שיעור מס אפקטיבי | ברוטו למשיכת 300,000 ₪ נטו | מס בשקלים |
|---|---|---|---|
| 5% | 1.25% | 303,797 ₪ | 3,797 ₪ |
| 10% | 2.50% | 307,692 ₪ | 7,692 ₪ |
| 20% | 5.00% | 315,789 ₪ | 15,789 ₪ |
| 30% | 7.50% | 324,324 ₪ | 24,324 ₪ |
| 50% | 12.50% | 342,857 ₪ | 42,857 ₪ |
קופה שנפתחה לפני שנתיים תשלם מס זניח. קופה בת עשור שהוכפלה בשוויה תשלם משמעותית יותר. את הנתון המדויק שלכם תמצאו בטופס 857 שהחברה המנהלת מנפיקה, או בדוח השנתי תחת “רווח ריאלי צבור”. אפשר גם להריץ את זה לבד במחשבון מס רווח הון ריאלי.
כמה עולה הלוואה כנגד הקופה, ומי נותן אותה ב-2026?
הלוואה כנגד חיסכון היא הלוואה שהחברה המנהלת מעמידה מכספה, כשהיתרה הצבורה בקופה משמשת בטוחה. הכסף בקופה ממשיך להיות מושקע. על הלוואה של 300,000 ₪ בריבית 4.5% ל-60 חודשים בלוח שפיצר, התשלום החודשי עומד על 5,593 ₪ וסך הריבית על 35,574 ₪.
מבחינה מיסויית ההלוואה שקופה. קבלת הלוואה אינה אירוע מס, אין דיווח לרשות המסים בישראל, ואין תשלום. וגם: הריבית שאתם משלמים אינה מוכרת כהוצאה ליחיד. אתם משלמים אותה משקלים שכבר שילמתם עליהם מס הכנסה.
התנאים המקובלים בענף נעים בטווח צר יחסית. בחוברת ההלוואות של אנליסט (ינואר 2024) מופיעים עד 75% מהצבירה בכספים נזילים ועד 50% בכספים שאינם נזילים, ריבית משתנה בטווח שבין פריים מינוס 0.6% לפריים פלוס 0.5% לפי אורך התקופה, תקופה של שנה עד שבע שנים, סכום מינימלי של 20,000 ₪, ואפשרות פירעון מוקדם רק אחרי שישה חודשים. נכון לאוגוסט 2025 דיווח כלכליסט שמור גמל ופנסיה מציעה פריים מינוס 0.75% עד 80% מהצבירה הנזילה.
מי מעמיד את ההלוואות בפועל זו שאלה נפרדת, ופחות נעימה. רשות שוק ההון, ביטוח וחיסכון מגבילה את היקף ההלוואות ל-10% מנכסי הקרן, ובאפריל 2022 אלטשולר שחם ומיטב דש עצרו הלוואות לכל מטרה בשל התקרבות למגבלה (מקור: כלכליסט, אפריל 2022). כלומר, ייתכן שהחברה שלכם פשוט לא מציעה את זה כרגע.
המסקנה הברורה מהשוואת התנאים: התנאים משתנים בין חברה לחברה ולאורך זמן, ולכן חובה לבקש הצעה כתובה ולא להסתמך על מה שקראתם.
📊 רוצים לראות את המספרים שלכם? מחשבון משיכה מול הלוואה מריץ עליכם בדיוק את החישוב שבמאמר הזה: מס אפקטיבי, סך ריבית, ונקודת התשואה שממנה ההלוואה מתחילה להשתלם. שתי דקות, בחינם.
מה יוצא זול יותר, המס או הריבית?
בהשוואת עלות מול עלות, המס במשיכה זול יותר מהריבית ברוב המקרים. המס משתווה לריבית ההלוואה רק כשהרווח הריאלי מגיע ל-26% מהקופה בהלוואה לשלוש שנים, 42% בהלוואה לחמש שנים, ו-57% בהלוואה לשבע שנים. מתחת לסף הזה, המשיכה זולה יותר בשקלים.
הנה הטבלה שהפכה לי את הניתוח, על משיכה של 300,000 ₪ מקופה של 1,000,000 ₪:
| המוצר | שיטת המיסוי | מס אפקטיבי | מס בשקלים | ריבית ל-5 שנים |
|---|---|---|---|---|
| קופת גמל להשקעה, מתחת לגיל 60 | 25% על רווח ריאלי | 5.50% | 17,460 ₪ | 35,574 ₪ |
| פוליסת חיסכון | 25% על רווח ריאלי | 5.50% | 17,460 ₪ | 35,574 ₪ |
| קרן השתלמות נזילה, 6 שנים ומעלה | פטורה ממס | 0% | 0 ₪ | 35,574 ₪ |
| קופת גמל בתיקון 190, היוון הוני מגיל 60 | 15% על רווח נומינלי | 4.50% | 14,136 ₪ | 35,574 ₪ |
| קופת גמל להשקעה, המרה לקצבה מגיל 60 | פטור מלא | 0% | 0 ₪ | 35,574 ₪ |
בכל חמש השורות, המס זול מהריבית. בקרן השתלמות נזילה זה בוטה במיוחד: אחרי שש שנים הכסף פטור ממס לחלוטין, ומי שלוקח שם הלוואה במקום למשוך משלם ריבית כדי להימנע ממס שאינו קיים.
אני יודע שזה לא מה שרציתם לשמוע, ואני מבין למה. הבטן מתהפכת כשרואים את הקופה יורדת ב-317,000 ₪ בבת אחת. גם לי זה קורה. אלא שהעלות הישירה היא רק חצי מהתמונה, והחצי השני מטה את הכף בכיוון ההפוך.
איזו תשואה צריך כדי שההלוואה תשתלם?
ההלוואה משתלמת מתשואה שנתית של 5.13% ומעלה, בהנחה שהכסף יימשך בעתיד כהון וישלם מס. אם הכסף יומר לקצבה מגיל 60 ויהיה פטור ממס, נקודת האיזון יורדת ל-2.23%. החישוב מניח הלוואה של 300,000 ₪ בריבית 4.5% לחמש שנים, מול קופה של 1,000,000 ₪.
זה המקום שבו ההלוואה מרוויחה את מקומה. היתרון שלה נובע כולו מכך שהכסף נשאר בשוק וממשיך לצבור ריבית דריבית, בזמן שהמס נדחה למועד מאוחר יותר. במילים אחרות, מדובר בפער תשואה שנמדד באחוזים, בעוד שהעלות הישירה נמדדת בשקלים.
הלוואה כנגד הקופה לא חוסכת את המס. היא קונה זמן, בריבית.
הרצתי סימולציית מונטה קרלו על 10,000 מסלולי תשואה, בהנחת תוחלת שנתית של 6% וסטיית תקן של 9%, טווח סביר למסלול כללי. התוצאות:
| התרחיש | אופק | סיכוי שההלוואה עדיפה | פער חציוני |
|---|---|---|---|
| הכסף יימשך כהון וימוסה | 5 שנים | 55.7% | +4,687 ₪ |
| הכסף יימשך כהון וימוסה | 10 שנים | 68.6% | +15,098 ₪ |
| הכסף יומר לקצבה מגיל 60 | 5 שנים | 79.7% | +33,688 ₪ |
| הכסף יומר לקצבה מגיל 60 | 10 שנים | 89.0% | +45,161 ₪ |
תסתכלו על השורה הראשונה. חמש שנים, כסף שימוסה בסוף, סיכוי של 55.7%. זו כמעט הטלת מטבע, על פער חציוני של פחות מ-5,000 ₪, מול קופה של מיליון. כאן אני חולק על חלק מהקולגות שלי, שמציגים את ההלוואה כמהלך מובן מאליו. לדעתי, כשהתוחלת נמוכה כל כך והפיזור רחב, פשוט לא מספיק משלמים לכם על הסיכון.
מתי ההלוואה כן הופכת למהלך חזק
השורה הרביעית היא הסיפור האמיתי. חוסך או חוסכת בני 58 שיודעים שבגיל 60 הם ימירו את קופת הגמל להשקעה לקצבה, נהנים מפטור מלא ממס רווחי הון על הרווחים (מקור: כל-זכות; רשות המסים בישראל). ברגע שהמס לא ישולם לעולם, הדחייה הופכת לביטול, ונקודת האיזון צונחת ל-2.23%.
זו לא החלטה של שנה, זו החלטה של הרבה שנים.
זה נראה ככה
המקרה של רמי (מקרה מייצג המבוסס על תיקים מהפרקטיקה. הפרטים שונו.)
רמי, בן 61, בעל מוסך קטן בעמק, הגיע אליי עם 940,000 ₪ בקופת גמל להשקעה ועם צורך ב-300,000 ₪ לחתונה של הבת ולשיפוץ הבית. הוא כבר קיבל טלפון מהחברה המנהלת עם הצעה להלוואה בפריים מינוס 0.5, והיה משוכנע שזה מובן מאליו. “למה שאשלם רבע מס,” הוא אמר לי, “אם אני יכול לשלם ארבעה וחצי אחוז ריבית.”
הוצאנו את טופס 857. הרווח הריאלי הצבור עמד על 191,000 ₪, כ-20.3% מהקופה, כלומר שיעור מס אפקטיבי של 5.08%. המס על משיכה של 316,055 ₪ ברוטו יצא 16,055 ₪. הריבית על ההלוואה לחמש שנים יצאה 35,574 ₪. הפער הישיר, לטובת המשיכה, עמד על 19,519 ₪.
ואז שאלנו את השאלה השנייה. רמי מתכוון להמיר את הקופה לקצבה בגיל 67, אחרי שההלוואה תיפרע במלואה, ובמסלול הזה הרווחים פטורים ממס. ברגע שהמס יורד מהמשוואה, נקודת האיזון צונחת ל-2.23%, ורמי לקח את ההלוואה. בעיניים פקוחות, ומסיבה אחרת לגמרי מזו שהוא הגיע איתה.
הפרט שרוב האנשים מפספסים כאן הוא הסדר. היתרה בקופה משועבדת כל עוד ההלוואה פתוחה, ומשיכה מלאה מתאפשרת רק לאחר פירעון מלא (מקור: חוברת ההלוואות של אנליסט, ינואר 2024). לוח הסילוקין חייב אפוא להסתיים לפני מועד ההמרה לקצבה. אצל רמי זה הסתדר. מי שנאלץ לקצר, משלם על זה בתזרים: על 300,000 ₪ בריבית 4.5%, מעבר משבע שנים לחמש מעלה את התשלום החודשי מ-4,170 ₪ ל-5,593 ₪.
מנגד, יש כאן עננה. ועדה במשרד האוצר המליצה להגביל את הפטור הזה לתקרה של 200,000 ₪ לחוסך (מקור: ביזפורטל, 2026). נכון לאוגוסט 2026 מדובר בהמלצה בלבד, ללא חקיקה. אני לא יודע אם זה יעבור, מתי, ואילו הוראות מעבר ייקבעו לכספים שכבר נצברו. מי שאומר לכם שהוא יודע, מנחש.
מה הסיכונים שלא מופיעים בפרסומת?
שלושה סיכונים מהותיים מלווים הלוואה כנגד קופת גמל, וכולם ניתנים לכימות מראש: סיכון ריבית, סיכון תזרים וסיכון שוק. ההלוואה צמודה לפריים ומשתנה איתו, ולכן העלות שחישבתם היום אינה העלות שתשלמו מחר.
סיכון ריבית. הלוואה בנוסחת פריים היא הלוואה בריבית משתנה, שמתעדכנת בכל שינוי בריבית בנק ישראל. בחלק מהחברות קיים גם מסלול צמוד מדד, ושם הסיכון עובר מהריבית לאינפלציה. בדקתי מה קורה להלוואה של 300,000 ₪ ל-5 שנים בתרחישי ריבית שונים:
| התרחיש | סך ריבית | תוספת |
|---|---|---|
| הפריים נשאר 5.0% | 35,574 ₪ | נקודת הייחוס |
| הפריים יורד ל-4.0% אחרי שנה | 30,306 ₪ | חיסכון של 5,268 ₪ |
| הפריים עולה ל-6.0% אחרי שנה | 40,907 ₪ | תוספת של 5,333 ₪ |
| חזרה לפריים 6.25% של 2023 | 45,902 ₪ | תוספת של 10,327 ₪ |
החלטת הריבית הבאה של בנק ישראל צפויה ב-1 בספטמבר 2026. אף אחד לא יודע לאן זה הולך.
סיכון תזרים, וזו המלכודת הגדולה. ההלוואה דורשת 5,593 ₪ בחודש, כל חודש, במשך חמש שנים. מי שאין לו את התזרים הזה ומושך מהקופה כדי לשלם, משלם גם מס וגם ריבית. חישבתי את זה: העלות העודפת של המהלך המעגלי הזה מגיעה ל-37,645 ₪ לעומת משיכה חד פעמית פשוטה. הכלל שלי פשוט. אם התשלום החודשי לא מתקזז מול הכנסה קיימת, ההלוואה יורדת מהשולחן.
סיכון שוק. אם השווקים יורדים בזמן שאתם חייבים, אתם ממונפים. הקופה נשחקת, החוב לא. מי שחווה את 2008, ואת מרץ 2020, ואת השבועות שאחרי 7 באוקטובר 2023, מכיר את התחושה. ההבדל הוא שאז לא הייתה לכם הלוואה מעל הראש.
ולפני כל החלטה על נטילת הלוואה כנגד חיסכון ארוך טווח, התייעצו עם מתכנן פיננסי מוסמך או יועץ פנסיוני בעל רישיון.
תוכנית פעולה בשישה צעדים
צעד 1: מצאו את שיעור הרווח הריאלי בקופה
מה: אתרו כמה מהיתרה בקופה הוא רווח ריאלי צבור, ולא רווח נומינלי.
למה: זה המספר היחיד שקובע את שיעור המס האפקטיבי שלכם. בין 5% ל-50% רווח, המס על משיכת 300,000 ₪ נע בין 3,797 ₪ ל-42,857 ₪.
איך:
- בקשו מהחברה המנהלת טופס 857 או דוח יתרות מפורט
- חפשו את השורה “רווח ריאלי צבור”, לא “רווח נומינלי”
- חלקו את הרווח הריאלי בשווי הקופה, זה שיעור הרווח
- הכפילו ב-25%, זה שיעור המס האפקטיבי שלכם
⚠️ שימו לב: אל תסתמכו על האפליקציה. היא מציגה לרוב רווח נומינלי, וזה מספר גדול יותר.
צעד 2: חשבו את שתי העלויות בשקלים
מה: העמידו זו מול זו את המס במשיכה ואת סך הריבית בהלוואה, על נייר אחד.
למה: בהלוואה לחמש שנים, המס משתווה לריבית רק כשהרווח הריאלי מגיע ל-42% מהקופה.
איך: את המס תקבלו מהסכום הנטו שאתם צריכים, מחולק ב-1 פחות שיעור המס האפקטיבי, פחות אותו סכום נטו. את הריבית תקבלו מהרצת הסכום והתקופה בלוח שפיצר. את שני המספרים יחד, ואת ההכרעה ביניהם, תקבלו במחשבון משיכה מול הלוואה.
⚠️ שימו לב: השוו את סך הריבית לכל התקופה, לא את התשלום החודשי.
צעד 3: הכריעו מה יקרה לכסף הזה בסוף
מה: החליטו האם הכסף שנשאר בקופה ייצא בסוף כהון או כקצבה.
למה: זה מזיז את נקודת האיזון מ-5.13% ל-2.23% תשואה שנתית נדרשת. זה הפרמטר הכי משפיע בכל החישוב.
איך:
- אם אתם מתחת לגיל 60 ומתכננים המרה לקצבה, ההלוואה חזקה משמעותית
- אם הכסף מיועד לירושה או למשיכה הונית, ההלוואה גבולית
- בקרן השתלמות נזילה מעל שש שנים, אין מס להימנע ממנו
⚠️ שימו לב: קיבוע זכויות והמרה לקצבה הם הליכים עם השלכות בלתי הפיכות. אל תסמנו וי בלי לבדוק.
צעד 4: בדקו תזרים לפני שבודקים ריבית
מה: ודאו שיש הכנסה קיימת שמכסה את התשלום החודשי, בלי לגעת בקופה.
למה: מי שמושך מהקופה כדי לשלם את ההחזר, משלם 37,645 ₪ יותר מאשר במשיכה פשוטה.
איך:
- חשבו את התשלום החודשי המדויק
- הפחיתו אותו מההכנסה הפנויה החודשית שלכם
- אם התוצאה מתחת ל-1,000 ₪ מרווח, אל תיקחו את ההלוואה
צעד 5: הריצו תרחיש ריבית עולה
מה: הוסיפו 1.75 נקודות אחוז לריבית שהוצעה לכם, וחשבו מחדש את התשלום החודשי.
למה: ב-2023 ריבית ההלוואות האלה הגיעה ל-7%, והיקף ההלוואות בקרנות ההשתלמות ירד מ-10.7 ל-8.5 מיליארד ₪ (מקור: כלכליסט, 2023).
איך: אם התשלום בתרחיש הזה כבר לא נוח לכם, קצרו את התקופה או הקטינו את סכום ההלוואה.
צעד 6: בקשו הצעה כתובה משתי חברות
מה: קבלו בכתב את הריבית, התקופה, אחוז ההלוואה מהצבירה, העמלות והתנאים לפירעון מוקדם.
למה: התנאים משתנים מהותית בין חברות, ובחלקן ההלוואות סגורות לחלוטין בשל מגבלת 10% מנכסי הקרן.
איך:
- בקשו את הריבית כנוסחה מלאה (“פריים מינוס X”), לא כמספר בודד
- בררו אם יש עמלת פירעון מוקדם
- בררו מה קורה אם היתרה בקופה יורדת מתחת לסכום ההלוואה
⚠️ שימו לב: הצעה טלפונית אינה הצעה. בקשו מסמך.
איך זה נראה שנה אחרי
בעוד שנה, אם עשיתם את זה נכון, המצב נראה כך: אתם יודעים בדיוק כמה רווח ריאלי צבור בקופה שלכם, ואת המספר הזה אתם מעדכנים פעם בשנה. הכסף שהייתם צריכים כבר עשה את מה שהיה צריך לעשות, בין אם דרך משיכה מחושבת ובין אם דרך הלוואה שהתשלום החודשי שלה יושב בנוח בתוך התקציב. אתם לא מתעוררים בלילה כשהפריים עולה.
זה ההבדל האמיתי, והוא נמצא באיכות ההחלטה. החלטה שנשענת על שני מספרים מדויקים מרגישה אחרת לגמרי מהחלטה שנשענת על תחושה, גם כשהתוצאה בסוף זהה.
🔒 בואו נבדוק את המספרים שלכם
הצעד השלישי, ההכרעה מה יקרה לכסף בסוף, הוא זה שלא ניתן לבצע לבד בלי לראות את התמונה הפנסיונית המלאה. בשיחת היכרות של 20 דקות נעבור על היתרות, על הרווח הריאלי ועל האופק, ותצאו עם המספר שלכם.
קבעו שיחת היכרות של 20 דקות לבחינת תיק הפרישה שלכם
ללא עלות · ללא התחייבות · 100% דיסקרטי · נחזור אליכם תוך יום עסקים אחד
🔒 מתכנן פיננסי מוסמך CFP · רישיון פנסיוני L-00132734 · מלווה משפחות מאז 2010 · 100+ ביקורות בגוגל
שאלות נפוצות
כמה מס משלמים על משיכה מקופת גמל להשקעה?
המס עומד על 25% מהרווח הריאלי בלבד, ולא מהסכום הנמשך. מכיוון שהמשיכה יחסית, שיעור המס האפקטיבי נע לרוב בין 3% ל-8%. בקופה שבה 22% מהשווי הוא רווח ריאלי, משיכה של 317,460 ₪ מייצרת מס של 17,460 ₪ ומשאירה 300,000 ₪ נטו.
אני בן 63 עם 900,000 ₪ בקופת גמל להשקעה וצריך 250,000 ₪ לשיפוץ, עדיף למשוך או לקחת הלוואה?
תלוי בשני נתונים. אם אתם מתכננים להמיר את הקופה לקצבה, ההלוואה עדיפה מתשואה של 2.23% ומעלה. אם הכסף מיועד למשיכה הונית, נקודת האיזון עולה ל-5.13%, וההצדקה נחלשת. בגיל 63 כדאי לבדוק גם היוון הוני בתיקון 190.
מה קורה אם לא מצליחים להחזיר את ההלוואה?
החברה המנהלת מממשת את הבטוחה ומושכת את היתרה מהקופה. המשיכה הכפויה הזו היא אירוע מס לכל דבר, ולכן תשלמו את המס שניסיתם לדחות, בתוספת הריבית ששולמה עד אותה נקודה, ולעיתים במועד גרוע מבחינת מצב השוק.
האם הריבית שאני משלם על ההלוואה מוכרת לצורכי מס?
לא. ריבית על הלוואה פרטית כנגד חיסכון אינה מוכרת כהוצאה ליחיד. שונה מכך מצבו של עוסק שנטל הלוואה לצורך העסק, שם עשויה הריבית להיות מוכרת בתנאים מסוימים. לגבי הלוואה למטרות פרטיות, ההנחה היא שאין הכרה בהוצאה.
אני בת 58, קרן ההשתלמות שלי נזילה כבר שנתיים, גם שם עדיף הלוואה?
לא באותו היגיון. קרן השתלמות שעברה שש שנים פטורה ממס רווחי הון במשיכה, ולכן אין כאן מס שממנו נמנעים. הלוואה מקרן השתלמות נזילה מוצדקת רק אם התשואה הצפויה עולה על הריבית, בלי שיקול מס בכלל.
מאילו מוצרים בכלל אפשר לקחת הלוואה כזו ב-2026?
נכון לאוגוסט 2026 מוצעות הלוואות בעיקר כנגד קרן השתלמות, קופת גמל להשקעה, קופת גמל ופוליסת חיסכון. הזמינות משתנה בין חברות ולאורך זמן: רשות שוק ההון מגבילה את היקף ההלוואות ל-10% מנכסי הקרן, וחברות שמתקרבות לתקרה עוצרות הנפקה חדשה.
האם ההלוואה נחשבת הכנסה שצריך לדווח עליה?
לא. נטילת הלוואה אינה אירוע מס ואינה הכנסה, ולכן אין חובת דיווח לרשות המסים בישראל בגינה. לעומת זאת, משיכה הונית מקופת גמל להשקעה כן מדווחת, והמס מנוכה במקור על ידי החברה המנהלת בעת התשלום.
⚠️ הבהרה: המידע במאמר הוא כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, שיווק פנסיוני או ייעוץ מס כהגדרתם בחוק. אין להסתמך עליו להחלטה פיננסית ללא ייעוץ פרטני עם בעל רישיון מתאים. פיטר הוד הוא מתכנן פיננסי מוסמך CFP, חבר לשכת המתכננים הפיננסיים בישראל, בעל רישיון פנסיוני L-00132734 מטעם רשות שוק ההון, ביטוח וחיסכון. תשואות עבר אינן מעידות על תשואות עתידיות. הנתונים עודכנו ל-26 באוגוסט 2026 וכפופים לשינויי חקיקה. הסימולציות במאמר הן דוגמאות חישוביות בהנחות מפורשות, ואינן תחזית.
פיטר הוד (Peter Hod) הוא מתכנן פיננסי מוסמך CFP, בעל רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל, המתמחה בתכנון פרישה, מיסוי פנסיוני ותיקון 190 ללקוחות בני 50+. פיטר פועל מעפולה ומלווה משפחות מהצפון, עמק יזרעאל והגליל מאז 2010, עם כ-1,000 לקוחות ומעל 100 ביקורות בגוגל. עקרון הליבה שלו: טובת הלקוח לפני העמלה. אודות פיטר הוד · יועץ פרישה בעפולה ובצפון · מרכז המחשבונים הפיננסיים
