תקציר מהיר
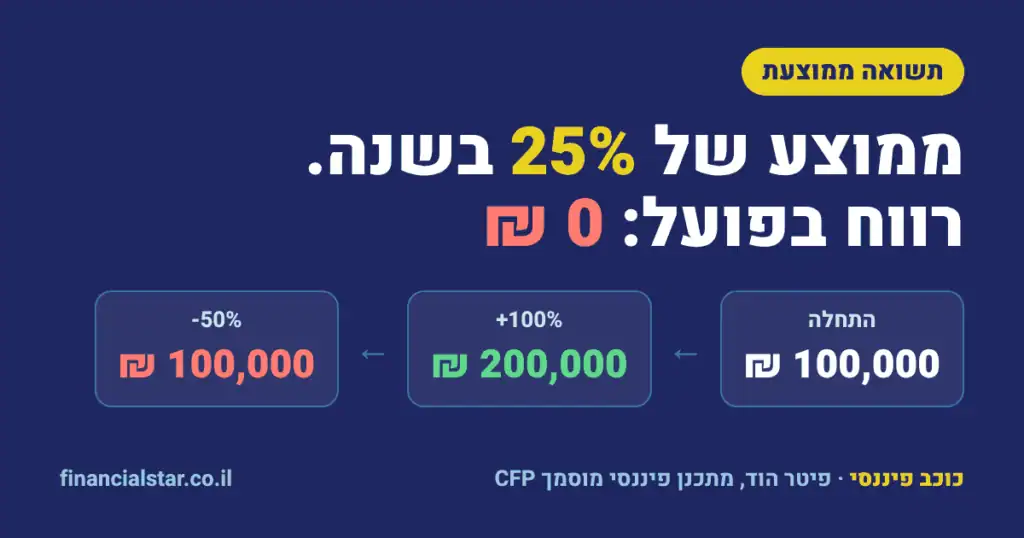
תשואה ממוצעת שמחושבת כממוצע פשוט של אחוזים יכולה להטעות. מסלול שעלה 100% בשנה אחת וירד 50% בשנה שאחריה מציג ממוצע של 25% בשנה, אבל 100,000 ₪ שהושקעו בו נשארים 100,000 ₪. כדי לדעת מה באמת קרה לכסף, משווים כמה שקלים היו בהתחלה וכמה יש בסוף.
שלוש נקודות מפתח
- עלייה של 100% וירידה של 50% נותנות ממוצע פשוט של 25%, ורווח בפועל של 0 ₪.
- אחרי ירידה של 50% צריך עלייה של 100% רק כדי לחזור לנקודת ההתחלה.
- ב-2008 וב-2009 הממוצע הפשוט של מדד S&P 500 היה הפסד של כ-5.3% בשנה, וההפסד בפועל כ-10.7% בשנה.
רונית, בת 59 מעפולה, גננת, הגיעה אליי עם צילום מסך ששלחו לה בקבוצת וואטסאפ. בצילום: מסלול השקעה עם ״תשואה ממוצעת של 25% בשנה״, ומתחתיו חישוב שמראה איך 100,000 ₪ הופכים לכמעט מיליון בתוך עשר שנים. ״פיטר, למה אני מקבלת 6% כשיש מקומות שעושים 25%?״
הבנתי אותה. אחרי 35 שנים של עבודה, המספר הזה נראה כמו הזדמנות שאסור לפספס. אבל המספרים לא משקרים, והם גם לא מספרים הכול. ביקשתי ממנה לעשות איתי חשבון אחד פשוט, בשקלים ולא באחוזים. אחרי שתי דקות היא הבינה שה-25% האלה לא הכניסו לאף אחד שקל. (הסיפור של רונית מבוסס על שאלות שחוזרות אצלי, והפרטים שונו. המסלול בדוגמה היפותטי.)
במאמר הזה אני פורש את אותו חשבון. תראו למה ממוצע של אחוזים יכול להטעות, למה זה קורה גם כשהתנודות קטנות, ואיך בודקים מה באמת קרה לכסף שלכם בקופת הגמל, בקרן ההשתלמות או בקרן הפנסיה.
מה זה תשואה ממוצעת, ולמה היא יכולה להטעות?
תשואה ממוצעת היא מספר אחד שמסכם את הביצועים של השקעה לאורך כמה שנים. אפשר לחשב אותה בשתי דרכים: כממוצע פשוט של התשואות השנתיות, או כקצב שנתי קבוע שמביא מהסכום ההתחלתי לסכום הסופי. רק הדרך השנייה מתארת בדיוק מה קרה לכסף.
הממוצע הפשוט מטעה כי הוא מתייחס לכל אחוז כאילו הוא שווה אותו דבר. בפועל, כל אחוז מחושב מסכום אחר. 10% מ-100,000 ₪ הם 10,000 ₪. 10% מ-200,000 ₪ הם 20,000 ₪. כשמחברים אחוזים ומחלקים, מערבבים סכומים בגדלים שונים.
איפה פוגשים את זה? כשמישהו מציג ״ממוצע״ בלי לפרט איך חושב, בטבלאות שמסתובבות ברשתות, וגם כשאתם עצמכם לוקחים את התשואות של כמה שנים מהדוח ומחשבים להן ממוצע במחשבון.
איך מסלול עם ממוצע של 25% בשנה מסתיים ברווח של 0 ₪?
מסלול שעולה 100% בשנה אחת ויורד 50% בשנה שאחריה מציג ממוצע פשוט של 25% בשנה, ומשאיר את המשקיע בדיוק עם הסכום שהשקיע. הנה החשבון בשקלים, על השקעה היפותטית של 100,000 ₪:
| שלב | תשואה | יתרה בסוף השלב |
|---|---|---|
| הפקדה | 100,000 ₪ | |
| שנה 1 | +100% | 200,000 ₪ |
| שנה 2 | -50% | 100,000 ₪ |
ועכשיו החשבון באחוזים, זה שמופיע בצילומי המסך: (100% פחות 50%) חלקי 2 שווה 25% בשנה. מי שמפעיל על המספר הזה ריבית דריבית מקבל 156,250 ₪ אחרי שנתיים ו-931,323 ₪ אחרי עשר שנים.
כל שלב בחישוב הזה נכון מבחינה טכנית. המחשבון לא טועה. אבל אם המסלול ימשיך באותו דפוס עשר שנים, עלייה וירידה לסירוגין, בסוף השנה העשירית יהיו בחשבון 100,000 ₪. הפער בין החישוב על הנייר למציאות: 831,323 ₪.
למה ירידה של 50% מוחקת עלייה של 100%?
ירידה של 50% מוחקת עלייה של 100% כי שתי התשואות מחושבות על סכומים שונים. העלייה של 100% חושבה על 100,000 ₪ והוסיפה 100,000 ₪. הירידה של 50% חושבה על 200,000 ₪ ומחקה 100,000 ₪. אותו סכום בשקלים, אבל באחוזים זה נראה כמו רווח נטו של 50 נקודות.
מכאן נובע כלל שכל חוסך כדאי שיכיר: ככל שהירידה עמוקה יותר, העלייה שנדרשת כדי לחזור לנקודת ההתחלה גדלה מהר יותר.
| ירידה | העלייה שנדרשת כדי לחזור לנקודת ההתחלה |
|---|---|
| 10% | 11.1% |
| 20% | 25% |
| 30% | 42.9% |
| 40% | 66.7% |
| 50% | 100% |
אחוזים מספרים סיפור. שקלים מספרים את האמת.
לכן ירידות כואבות הרבה יותר ממה שהן נראות בטבלה. מי שמתקרב לפרישה ומשך כסף בדיוק אחרי ירידה עמוקה, נועל את ההפסד, ולא נשאר לו זמן להמתין לעלייה הכפולה.
רוצים לראות איך זה נראה בדוחות אמיתיים? במדריך השוואת קופות גמל בגמל נט אני מראה, על שתי קופות מניות אמיתיות, איך קוראים תשואה מצטברת ותשואה ממוצעת שנתית בלי ליפול בפח.
האם זה קורה גם בתנודות קטנות?
כן. עלייה וירידה באותו אחוז נותנות תמיד ממוצע פשוט של 0%, ומסתיימות תמיד בהפסד. ככל שהתנודה גדולה יותר, ההפסד גדל:
| תנודה | ממוצע פשוט | יתרה סופית מ-100,000 ₪ |
|---|---|---|
| +10% ואז -10% | 0% | 99,000 ₪ |
| +20% ואז -20% | 0% | 96,000 ₪ |
| +30% ואז -30% | 0% | 91,000 ₪ |
לתופעה הזו קוראים בעולם ההשקעות volatility drag, או בעברית גרירת תנודתיות. גרירת תנודתיות היא הפער בין הממוצע הפשוט של התשואות לבין התשואה שהכסף קיבל בפועל, והיא גדלה ככל שההשקעה תנודתית יותר. שני מסלולים עם אותו ממוצע פשוט יכולים להסתיים ביתרות שונות, והמסלול שקפץ יותר בדרך בדרך כלל מסתיים נמוך יותר.
תנו לי רגע לקחת אתכם אחורה, ל-2008. לפי טבלת התשואות הכוללות של מדד S&P 500, המדד ירד ב-37.00% ב-2008 ועלה ב-26.46% ב-2009 (מקור). הממוצע הפשוט של שתי השנים: הפסד של כ-5.27% בשנה. בפועל, דולר שהושקע בתחילת 2008 היה שווה בסוף 2009 כ-80 סנט. הפסד מצטבר של כ-20%, כלומר כ-10.7% בשנה. החישוב בדולרים, לפני דמי ניהול, מסים ושינויי שער.
הרבה מכם זוכרים את התקופה הזו מהדוחות של הפנסיה. מי שהסתכל אז רק על התשואה של 2009 חשב שהכול חזר למקום. בשקלים, זה לקח עוד זמן.
מה ההבדל בין ממוצע פשוט לתשואה שנתית מצטברת?
ממוצע פשוט מחבר את התשואות השנתיות ומחלק במספר השנים. תשואה שנתית מצטברת היא הקצב השנתי הקבוע שהיה מביא את הכסף מהסכום ההתחלתי לסכום הסופי. הממוצע הפשוט תמיד גבוה מהתשואה המצטברת או שווה לה, והפער גדל ככל שהתנודות חזקות יותר.
הנוסחה לתשואה השנתית המצטברת:
בדוגמה של רונית: 100,000 ₪ חלקי 100,000 ₪ שווה 1. כל חזקה של 1 היא 1, ופחות 1 נותן 0%. זה המספר שמתאר נכון את מה שקרה.
יש אנשי מקצוע שיגידו שממוצע פשוט מספיק להשוואה מהירה בין מסלולים. אני חולק. ממוצע פשוט מתגמל תנודתיות, וכשמשווים מסלול יציב למסלול תנודתי, הוא נותן יתרון דווקא למסלול שהכסף שלכם סבל בו יותר. ואני אומר בכנות: אני לא יודע איזה מסלול יוביל בעשור הקרוב, ואף אחד אחר לא יודע. מה שכן אפשר לדעת זה כמה כסף היה לכם ומה נשאר.
תוכנית פעולה: איך בודקים מה באמת קרה לכסף שלכם?
בקופת פנסיה, בקופת גמל או בקרן השתלמות יש גם הפקדות ומשיכות שמשנות את התמונה, ולכן כדאי לעבוד לפי הסדר הזה:
צעד 1: פתחו את הדוח השנתי
מה: הורידו את הדוח השנתי האחרון מאזור האישי בקופה. למה: בדוח מופיעים יתרת הפתיחה, ההפקדות, הרווחים או ההפסדים, דמי הניהול ויתרת הסגירה. שורת הרווח בשקלים מספרת יותר מכל אחוז. שימו לב: גידול ביתרה כולל גם את ההפקדות שלכם, ולכן הוא לא רווח.
צעד 2: השוו את אותה תקופה בדיוק
מה: כשמשווים מסלולים, בדקו תשואה מצטברת של 3 או 5 שנים, אותן שנים בכל המסלולים. למה: שנה אחת טובה או רעה יכולה להפוך את הדירוג. איך: הנתונים הרשמיים זמינים במערכת גמל נט של רשות שוק ההון, ביטוח וחיסכון.
צעד 3: ודאו איך חושב הממוצע
מה: כשמציגים לכם ״תשואה ממוצעת״, שאלו אם זה ממוצע פשוט או קצב שנתי מצטבר. למה: ממוצע פשוט של שנים תנודתיות מייפה את התמונה. שימו לב: אל תחשבו בעצמכם ממוצע של כמה שנים מהדוח. חשבו לפי הנוסחה שלמעלה.
צעד 4: בדקו אם התשואה לפני או אחרי דמי ניהול
מה: ודאו מאיזה מספר מנוכים דמי הניהול. למה: הכסף שנשאר אצלכם הוא התשואה אחרי דמי ניהול. במדריך השוואת קופות גמל בגמל נט הסברתי איך התשואות שם מוצגות.
צעד 5: התאימו את רמת התנודתיות לגיל ולמטרה
מה: בדקו אם המסלול שלכם מתאים לזמן שנשאר עד שתצטרכו את הכסף. למה: אחרי ירידה של 30% צריך עלייה של 42.9% כדי לחזור לנקודת ההתחלה, ולמי שקרוב לפרישה אין תמיד זמן לחכות. שימו לב: זו לא החלטה של שנה. זו החלטה של עשור.
מי שעובר על חמשת הצעדים האלה כבר לא מסתכל על טבלת דירוג באותה דרך. כשמגיע צילום מסך עם 25% בשנה, השאלה הראשונה כבר לא ״איפה חותמים?״ אלא ״כמה שקלים היו בהתחלה, וכמה יש בסוף?״
בואו נבדוק יחד מה הכסף שלכם עשה בפועל
את רוב הצעדים אפשר לעשות לבד. את התמונה המלאה קל יותר לראות בשניים. במיפוי פיננסי אני מאתר את כל הקופות שלכם, ממפה את המסלולים ודמי הניהול, ומראה לכם בשקלים כמה הכסף עבד בשבילכם בשנים האחרונות.
ללא עלות · ללא התחייבות · דיסקרטי לחלוטין · או בטלפון 077-6070355
🔒 מתכנן פיננסי מוסמך CFP · רישיון פנסיוני L-00132734 · מלווה משפחות מאז 2010
שאלות נפוצות
מה זה תשואה ממוצעת?
תשואה ממוצעת היא מספר שמסכם את ביצועי ההשקעה לאורך כמה שנים. אפשר לחשב אותה כממוצע פשוט של התשואות השנתיות, או כקצב שנתי קבוע שמביא מהסכום ההתחלתי לסכום הסופי. רק הקצב השנתי המצטבר מתאר בדיוק מה קרה לכסף, כי הממוצע הפשוט מתעלם מכך שכל שנה מתחילה מסכום אחר.
למה ממוצע של אחוזי תשואה מטעה?
ממוצע של אחוזים מטעה כי כל אחוז מחושב מסכום אחר. עלייה של 100% וירידה של 50% נותנות ממוצע פשוט של 25% בשנה, אבל 100,000 ₪ עולים ל-200,000 ₪ ויורדים בחזרה ל-100,000 ₪. הרווח בפועל הוא 0 ₪, והתשואה השנתית האמיתית היא 0%.
כמה צריך להרוויח כדי להתאושש מירידה של 50%?
אחרי ירידה של 50% צריך עלייה של 100% רק כדי לחזור לסכום ההתחלתי, כי נשאר חצי מהכסף וצריך להכפיל אותו. אחרי ירידה של 20% צריך עלייה של 25%, ואחרי ירידה של 30% צריך עלייה של כ-42.9%. ככל שהירידה עמוקה יותר, הדרך חזרה ארוכה יותר.
אם המסלול שלי עלה 20% וירד 20%, חזרתי לנקודת ההתחלה?
לא. 100,000 ₪ שעלו ב-20% הופכים ל-120,000 ₪, וירידה של 20% מ-120,000 ₪ משאירה 96,000 ₪. ההפסד הוא 4,000 ₪, אף שהממוצע הפשוט של שתי השנים הוא 0%. ככל שהתנודה גדולה יותר, ההפסד גדל: ±30% משאירים 91,000 ₪.
אני בת 61 ויש לי כ-600 אלף ₪ בקרן השתלמות. איך אדע כמה באמת הרווחתי?
פתחו את הדוח השנתי של קרן ההשתלמות ובדקו את שורת הרווחים או ההפסדים בשקלים, לא את האחוז. אל תסתכלו על הגידול ביתרה בלבד, כי הוא כולל גם הפקדות. כדי להשוות שנים, חשבו תשואה שנתית מצטברת: הסכום בסוף חלקי הסכום בהתחלה, בחזקת 1 חלקי מספר השנים, פחות 1.
הראו לי מסלול עם ממוצע של 25% בשנה. כדאי לעבור אליו?
לפני כל מעבר בדקו איך חושב הממוצע, על איזו תקופה, ואם הוא לפני או אחרי דמי ניהול. ממוצע פשוט של שנים תנודתיות יכול להציג 25% בשנה גם כשהרווח בפועל אפסי. השוו תשואה מצטברת של אותן שנים בדיוק, ובדקו אם רמת התנודתיות מתאימה לגיל ולמטרה שלכם.
⚠️ הבהרה: המידע במאמר הוא כללי בלבד ואינו מהווה ייעוץ פנסיוני, ייעוץ השקעות, שיווק פנסיוני או ייעוץ מס כהגדרתם בחוק. אין להסתמך עליו להחלטה פיננסית ללא ייעוץ פרטני עם בעל רישיון מתאים. פיטר הוד הוא מתכנן פיננסי מוסמך CFP, חבר לשכת המתכננים הפיננסיים בישראל, בעל רישיון פנסיוני L-00132734 מטעם רשות שוק ההון, ביטוח וחיסכון. תשואות עבר אינן מעידות על תשואות עתידיות. הנתונים עודכנו לאוקטובר 2026 וכפופים לשינויי חקיקה. הדוגמאות המספריות במאמר היפותטיות ונועדו להמחשה בלבד, למעט נתוני מדד S&P 500 שמקורם מצוין.
על הכותב
פיטר הוד (Peter Hod) הוא מתכנן פיננסי מוסמך CFP, רישיון פנסיוני L-00132734, חבר לשכת המתכננים הפיננסיים בישראל (FPAI), המתמחה בתכנון פרישה, מיסוי פנסיוני ותיקון 190. פיטר פועל מעפולה ומלווה משפחות מהצפון, עמק יזרעאל והגליל מאז 2010, עם כ-1,000 לקוחות. עקרון הליבה שלו: טובת הלקוח לפני העמלה. LinkedIn · פרופיל בלשכת המתכננים הפיננסיים · ערוץ היוטיוב של כוכב פיננסי
